
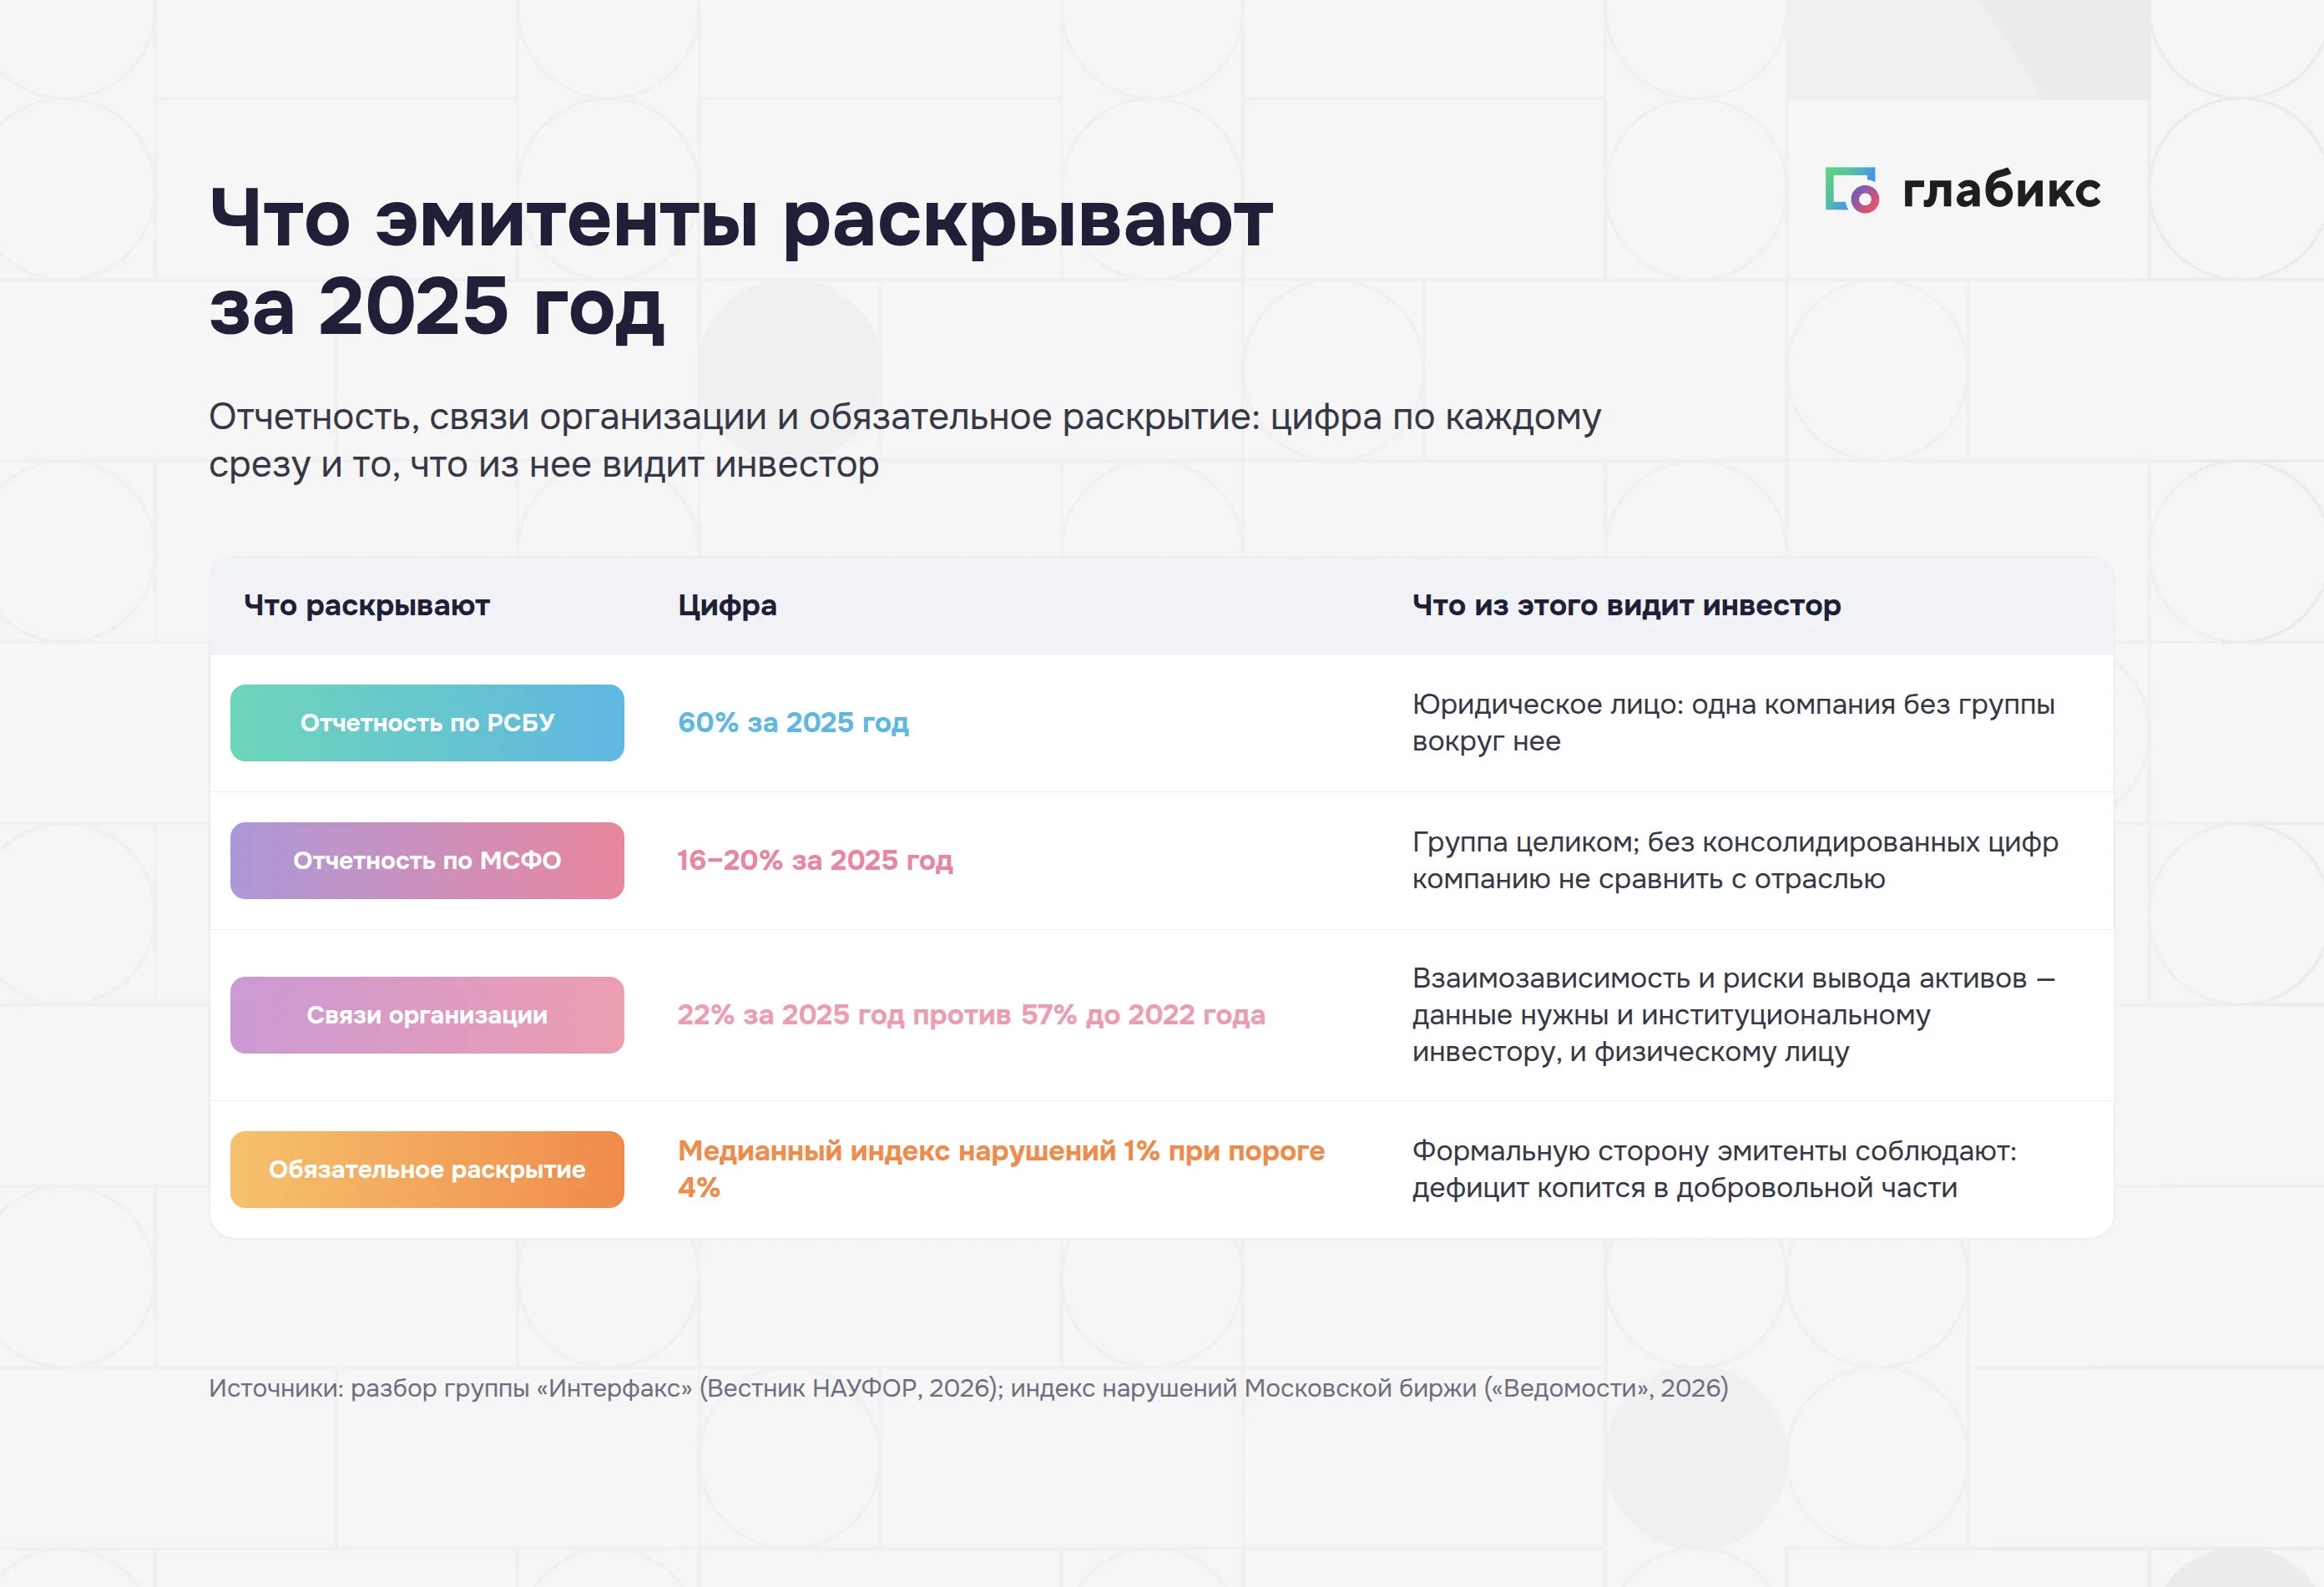
Обязательное сообщение эмитента уходит сразу всем — от держателя одной акции до аналитика с собственной моделью по компании. Адресатов у такого сообщения несопоставимо больше, чем участников ближайших торгов: частных инвесторов с брокерскими счетами на Московской бирже к августу 2026 года 42,5 млн, ими открыто более 81,4 млн счетов. Сделки в том же месяце заключали более 3 млн человек. Раскрытие закрывает требование закона и на этом останавливается. Дальше работает финансовый пиар: как формулировку прочитают, чем ее достроят, что сделают с бумагой в ближайшую торговую сессию и по каким основаниям потом оценят саму компанию.

Главное за неделю — в дайджесте
Подпишитесь, чтобы не пропустить
Кому адресован финансовый пиар: инвесторы и аналитики
Финансовый пиар эмитента и продвижение финансовой услуги в СМИ решают разные задачи, и адресаты у них тоже не совпадают. Внутри публичной компании границу проводят и дальше: в IPO-гиде Московской биржи пиар отнесен к работе со СМИ и журналистами, а аудитория IR — это в основном инвесторы и аналитики. Критерий качества материала здесь другой, чем в потребительских коммуникациях: инвестиционная аудитория оценивает публикацию по проверяемости данных, а охват в медиа для нее вторичен.
Разница видна внутри одной организации. Банк объясняет клиенту ставку по продукту и так укрепляет доверие к услуге. Тот же банк как эмитент объясняет держателю бумаги итоги квартала и структуру своего капитала. В первом случае компания строит потребительский бренд, во втором отвечает за репутацию среди инвесторов. Материалы под эти задачи пишут разные команды и в разной логике.
Аудитория раскрытия неоднородна: один и тот же текст читают с разными вопросами.
- Институциональный инвестор: сверяет консолидированную отчетность и структуру собственности, проверяет сопоставимость цифр с прошлыми периодами. Ему нужна полнота данных и возможность сравнить компанию с ней же годом ранее.
- Аналитик: сопоставляет цифры компании со своей моделью и приходит к эмитенту с вопросами об отклонениях от собственного прогноза.
- Розничный держатель: видит то же сообщение без расшифровки и достраивает смысл из доступных ему источников.
Сколько счетов и сколько активных читателей у раскрытия
Счетов у рынка кратно больше, чем читателей раскрытия: на 81,4 млн открытых счетов приходится чуть больше 3 млн человек, заключавших сделки в августе 2026 года. Внутри этой активной аудитории проходит еще одна граница: квалифицированных инвесторов среди них более 349,7 тыс. Эта граница задает адресность материалов: один и тот же отчет раскладывается на несколько форматов. Институциональные держатели получают цифры и расшифровку методики, розничные — объяснение теми словами, которыми компания говорит о своем бизнесе.
В любом из этих форматов проверяемость сводится к технической сверке:
- цифра в интервью совпадает с показателем в отчётности;
- тезис спикера подтверждается фактами в официальном раскрытии;
- прогноз содержит точную дату и диапазон значений.
Деловая пресса работает лишь каналом доставки информации. Инвестор всё равно сверяет данные с первоисточником. Публикация без такой проверки обходится эмитенту дороже полного молчания.
Обязательное раскрытие эмитента и то, что в него не входит
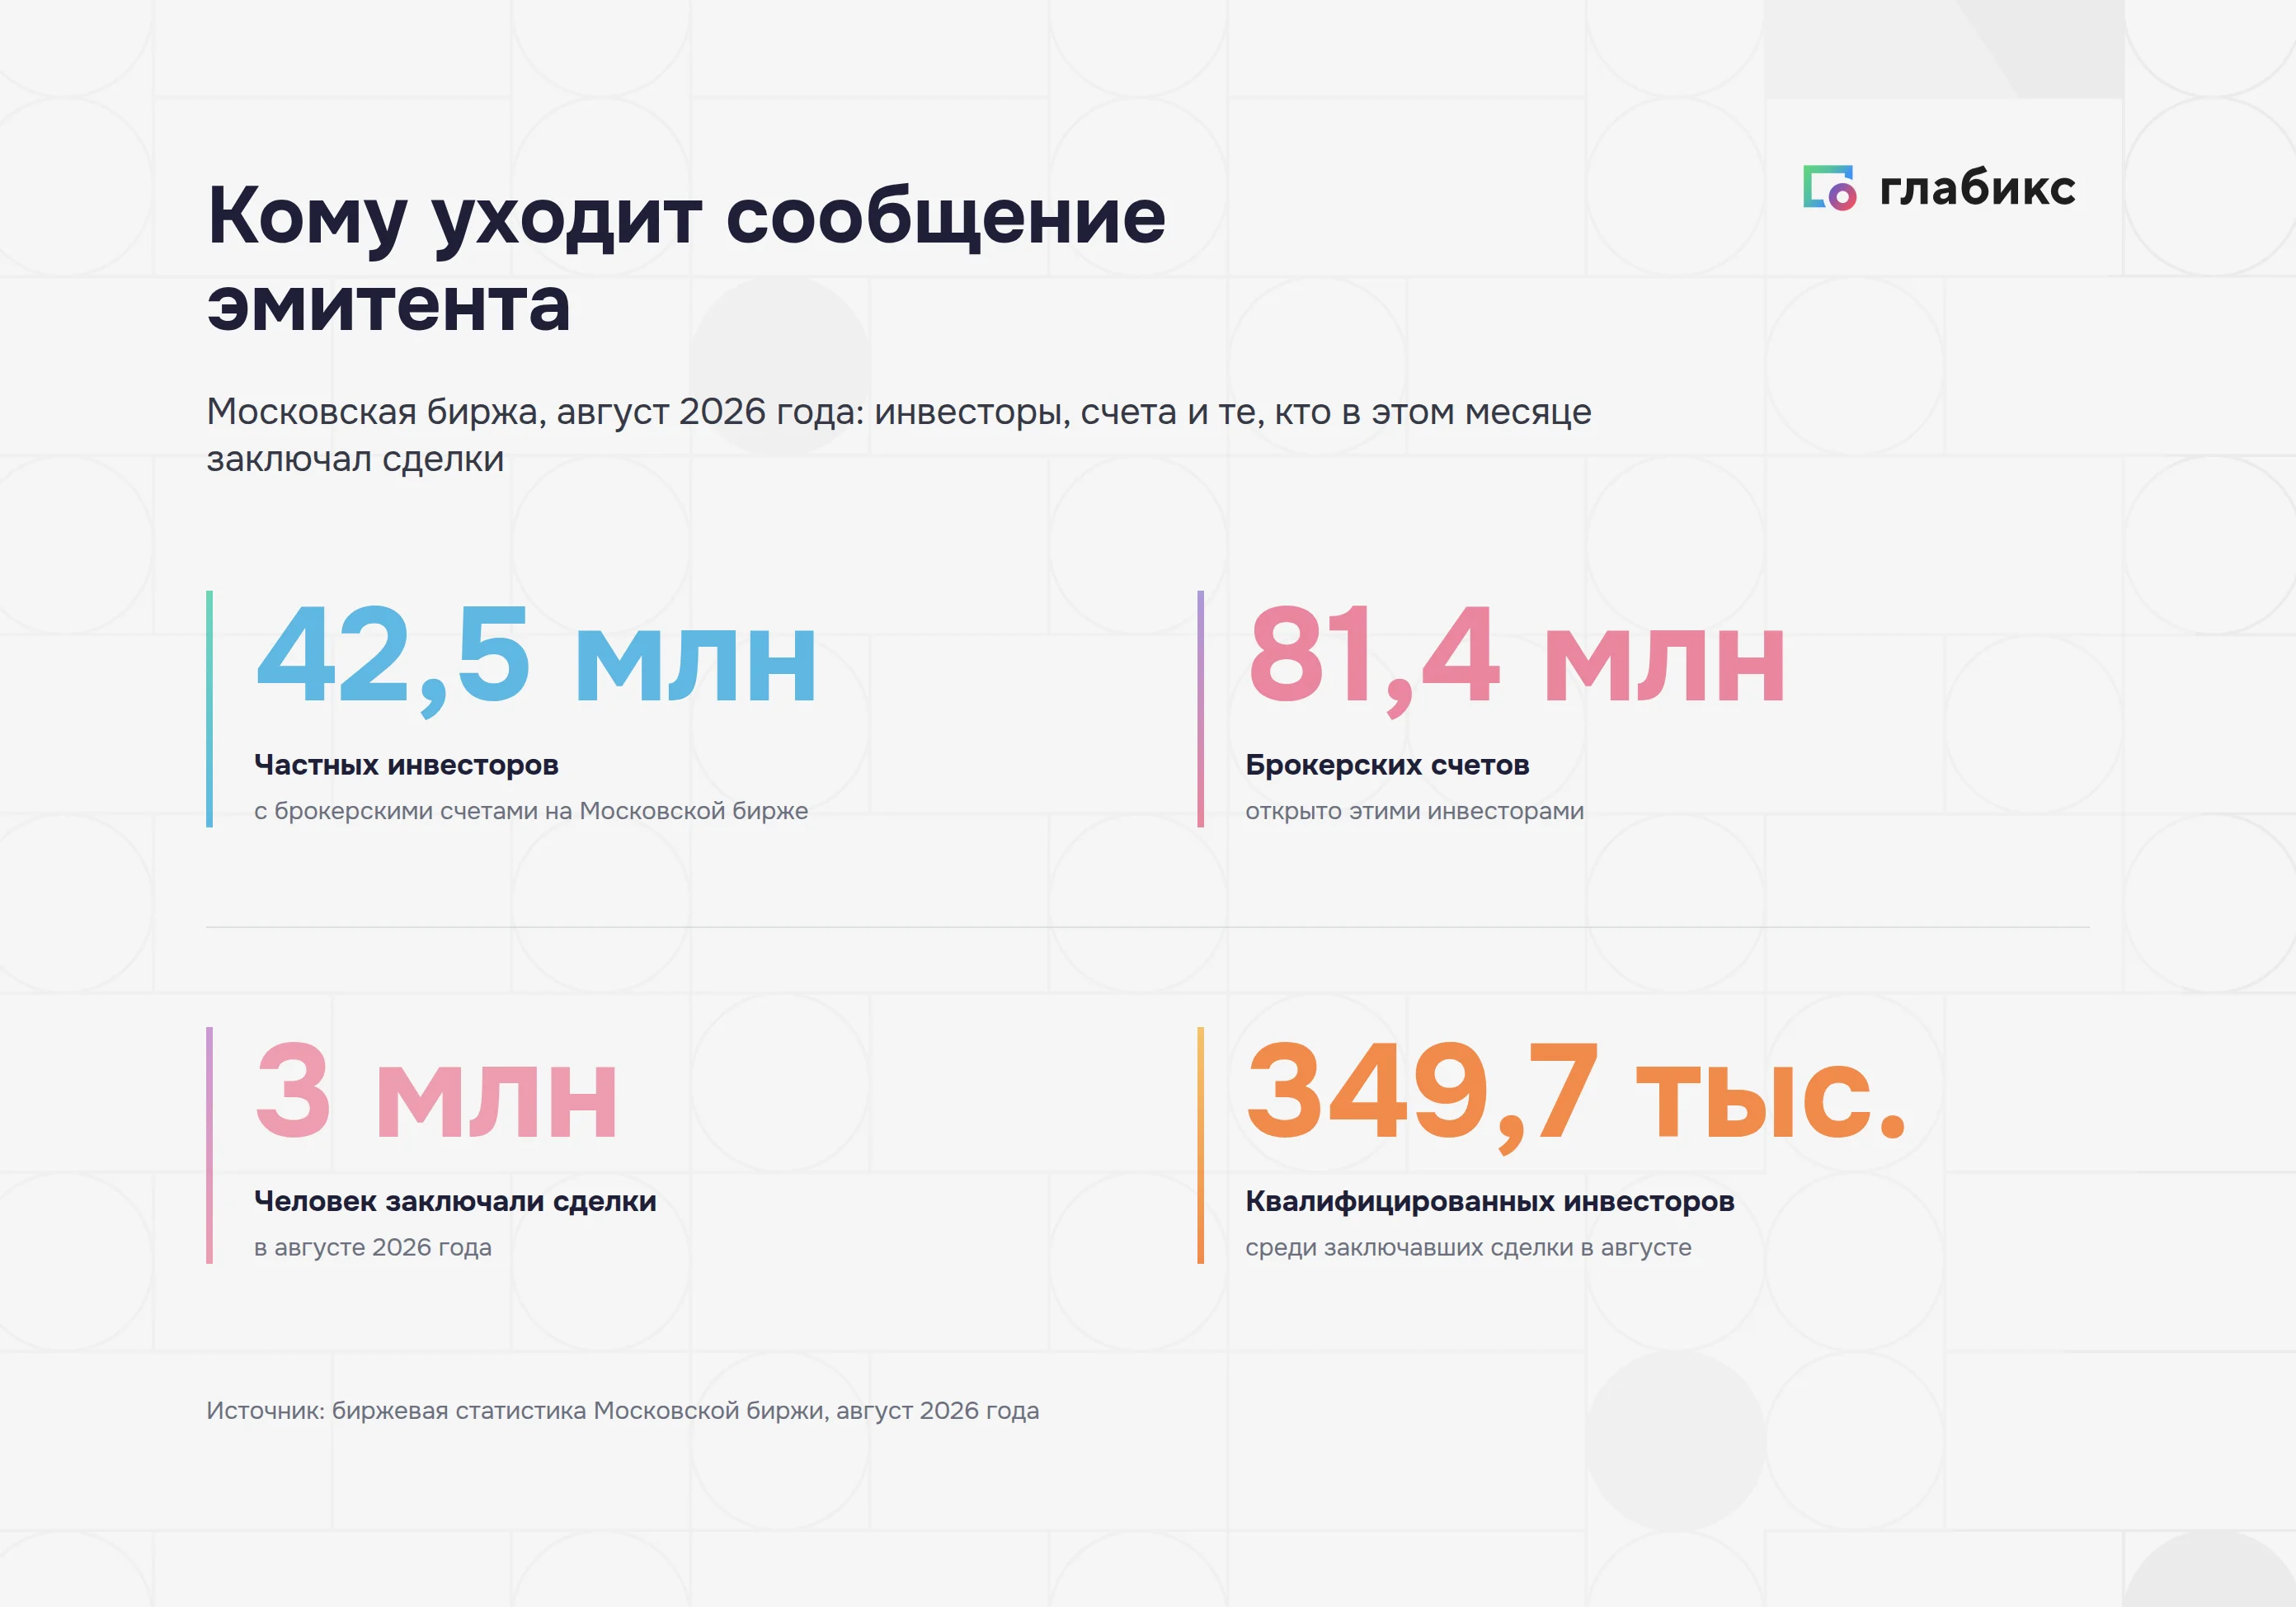
Формальную сторону раскрытия российские эмитенты соблюдают. По индексу нарушений требований по раскрытию обязательной информации, медианное значение индикатора — 1% при пороге в 4%, за которым начинаются штрафы или возникает риск повышенной платы за листинг. Дефицит информации накапливается там, где раскрытие добровольное и индексом не измеряется.
Добровольное раскрытие включает почти все материалы, из которых инвестор собирает представление о бизнесе:
- комментарии к показателям отчёта;
- разбор динамики по сегментам;
- презентацию стратегии;
- разъяснение планов компании.
Обязательное раскрытие фиксирует произошедшие события. Добровольное — объясняет причины полученных цифр и задаёт ориентиры на будущее.
Раскрытие по МСФО и по РСБУ: разрыв, который видит аналитик
Расхождение видно на отчетности: МСФО и РСБУ эмитенты раскрывают по-разному. По разбору группы «Интерфакс», доля раскрытых МСФО отчетов находится на уровне 16–20% — раскрытие РСБУ осталось на прежних 60%. Авторы читают перекос однозначно: эмитенты выборочно перестали раскрывать консолидированную отчетность и данные о структуре собственности.
Для финансовой модели разница между двумя стандартами критична. По РСБУ видно юридическое лицо, по МСФО — группу целиком. Сравнить компанию с отраслью без консолидированных цифр не получится.
Тот же разбор дает второй срез: аффилированность. Тренд раскрытия связей организации негативен — от 57% до 2022 года и вплоть до 22% по раскрытию за 2025 год. Так эмитент скрывает взаимозависимость и риски вывода активов, отмечают авторы.
Формально закон соблюдают и те, кто публикует консолидированную отчетность, и те, кто ограничивается РСБУ. Инвестор, который собирает картину компании сам, эту разницу видит и читает как выборочную открытость.
«Частичная коммуникация — это не коммуникация. Простите меня, но, как говорится, быть наполовину беременным не получается».
Наталья Логинова, директор департамента по работе с эмитентами Московской биржи
Юридический текст раскрытия и его второй читатель
Сообщение о повестке заседания совета директоров пишут юристы и служба раскрытия — адресовано оно в первую очередь регулятору. Второй читатель появляется у такого текста автоматически: тот, кто держит бумагу или собирается ее купить.
Например, в январе 2026 года холдинг «ЭсЭфАй» раскрыл повестку заседания совета директоров с пунктом о согласии на совершение или последующее одобрение сделки, в совершении которой имеется заинтересованность. Предмет сделки в сообщении назван не был. Ход торгов в следующие два дня эта формулировка не объясняет.
Движение котировок «Коммерсантъ» связывает с действиями спекулянтов и тонким рынком: существенного факта за этим скачком в раскрытии не было. В понедельник, 19 января, бумаги инвестиционного холдинга подорожали до 1144 руб. за штуку, более 31% к цене закрытия предыдущего дня. Во вторник цена дошла до 1359,6 руб., затем откатилась до 1100,6 руб., на 19% ниже локального пика. Пояснение компания дала позже: холдинг сообщил «Коммерсанту», что сделок со страховой компанией ВСК не планирует. Доля в ней входит в его портфель.
Как читается формулировка о заинтересованности без пояснения предмета
Юридическая формулировка закрывает требования закона, скрывая сам предмет сделки. IR-служба подключается на стыке с формальной частью: специалисты объясняют суть принятого решения.
На практике юридический и коммуникационный тексты готовят параллельно. Пока служба раскрытия согласовывает формулировки, IR-специалист собирает понятную версию того же корпоративного действия:
- суть сделки;
- связь решения с операционным бизнесом;
- последствия для держателя ценных бумаг.
Оба релиза выходят одновременно.
Разъяснение публикуют на тех же площадках, где появилось официальное сообщение:
- страница раскрытия информации;
- корпоративный сайт;
- официальный канал для инвесторов.
Во всех трёх источниках размещают единую трактовку: расхождения между каналами создают такую же опасную неопределённость, как и полное молчание.
Почему цена одной формулировки на российском рынке выросла
Вес отдельного сообщения эмитента зависит от того, кто стоит по другую сторону сделки. Состав участников российских торгов за последние годы сместился к частному инвестору.
В августе 2026 года доля физлиц в объеме торгов акциями составила 64,2%, в объеме торгов облигациями — 15,2%, на срочном рынке — 48,9%.
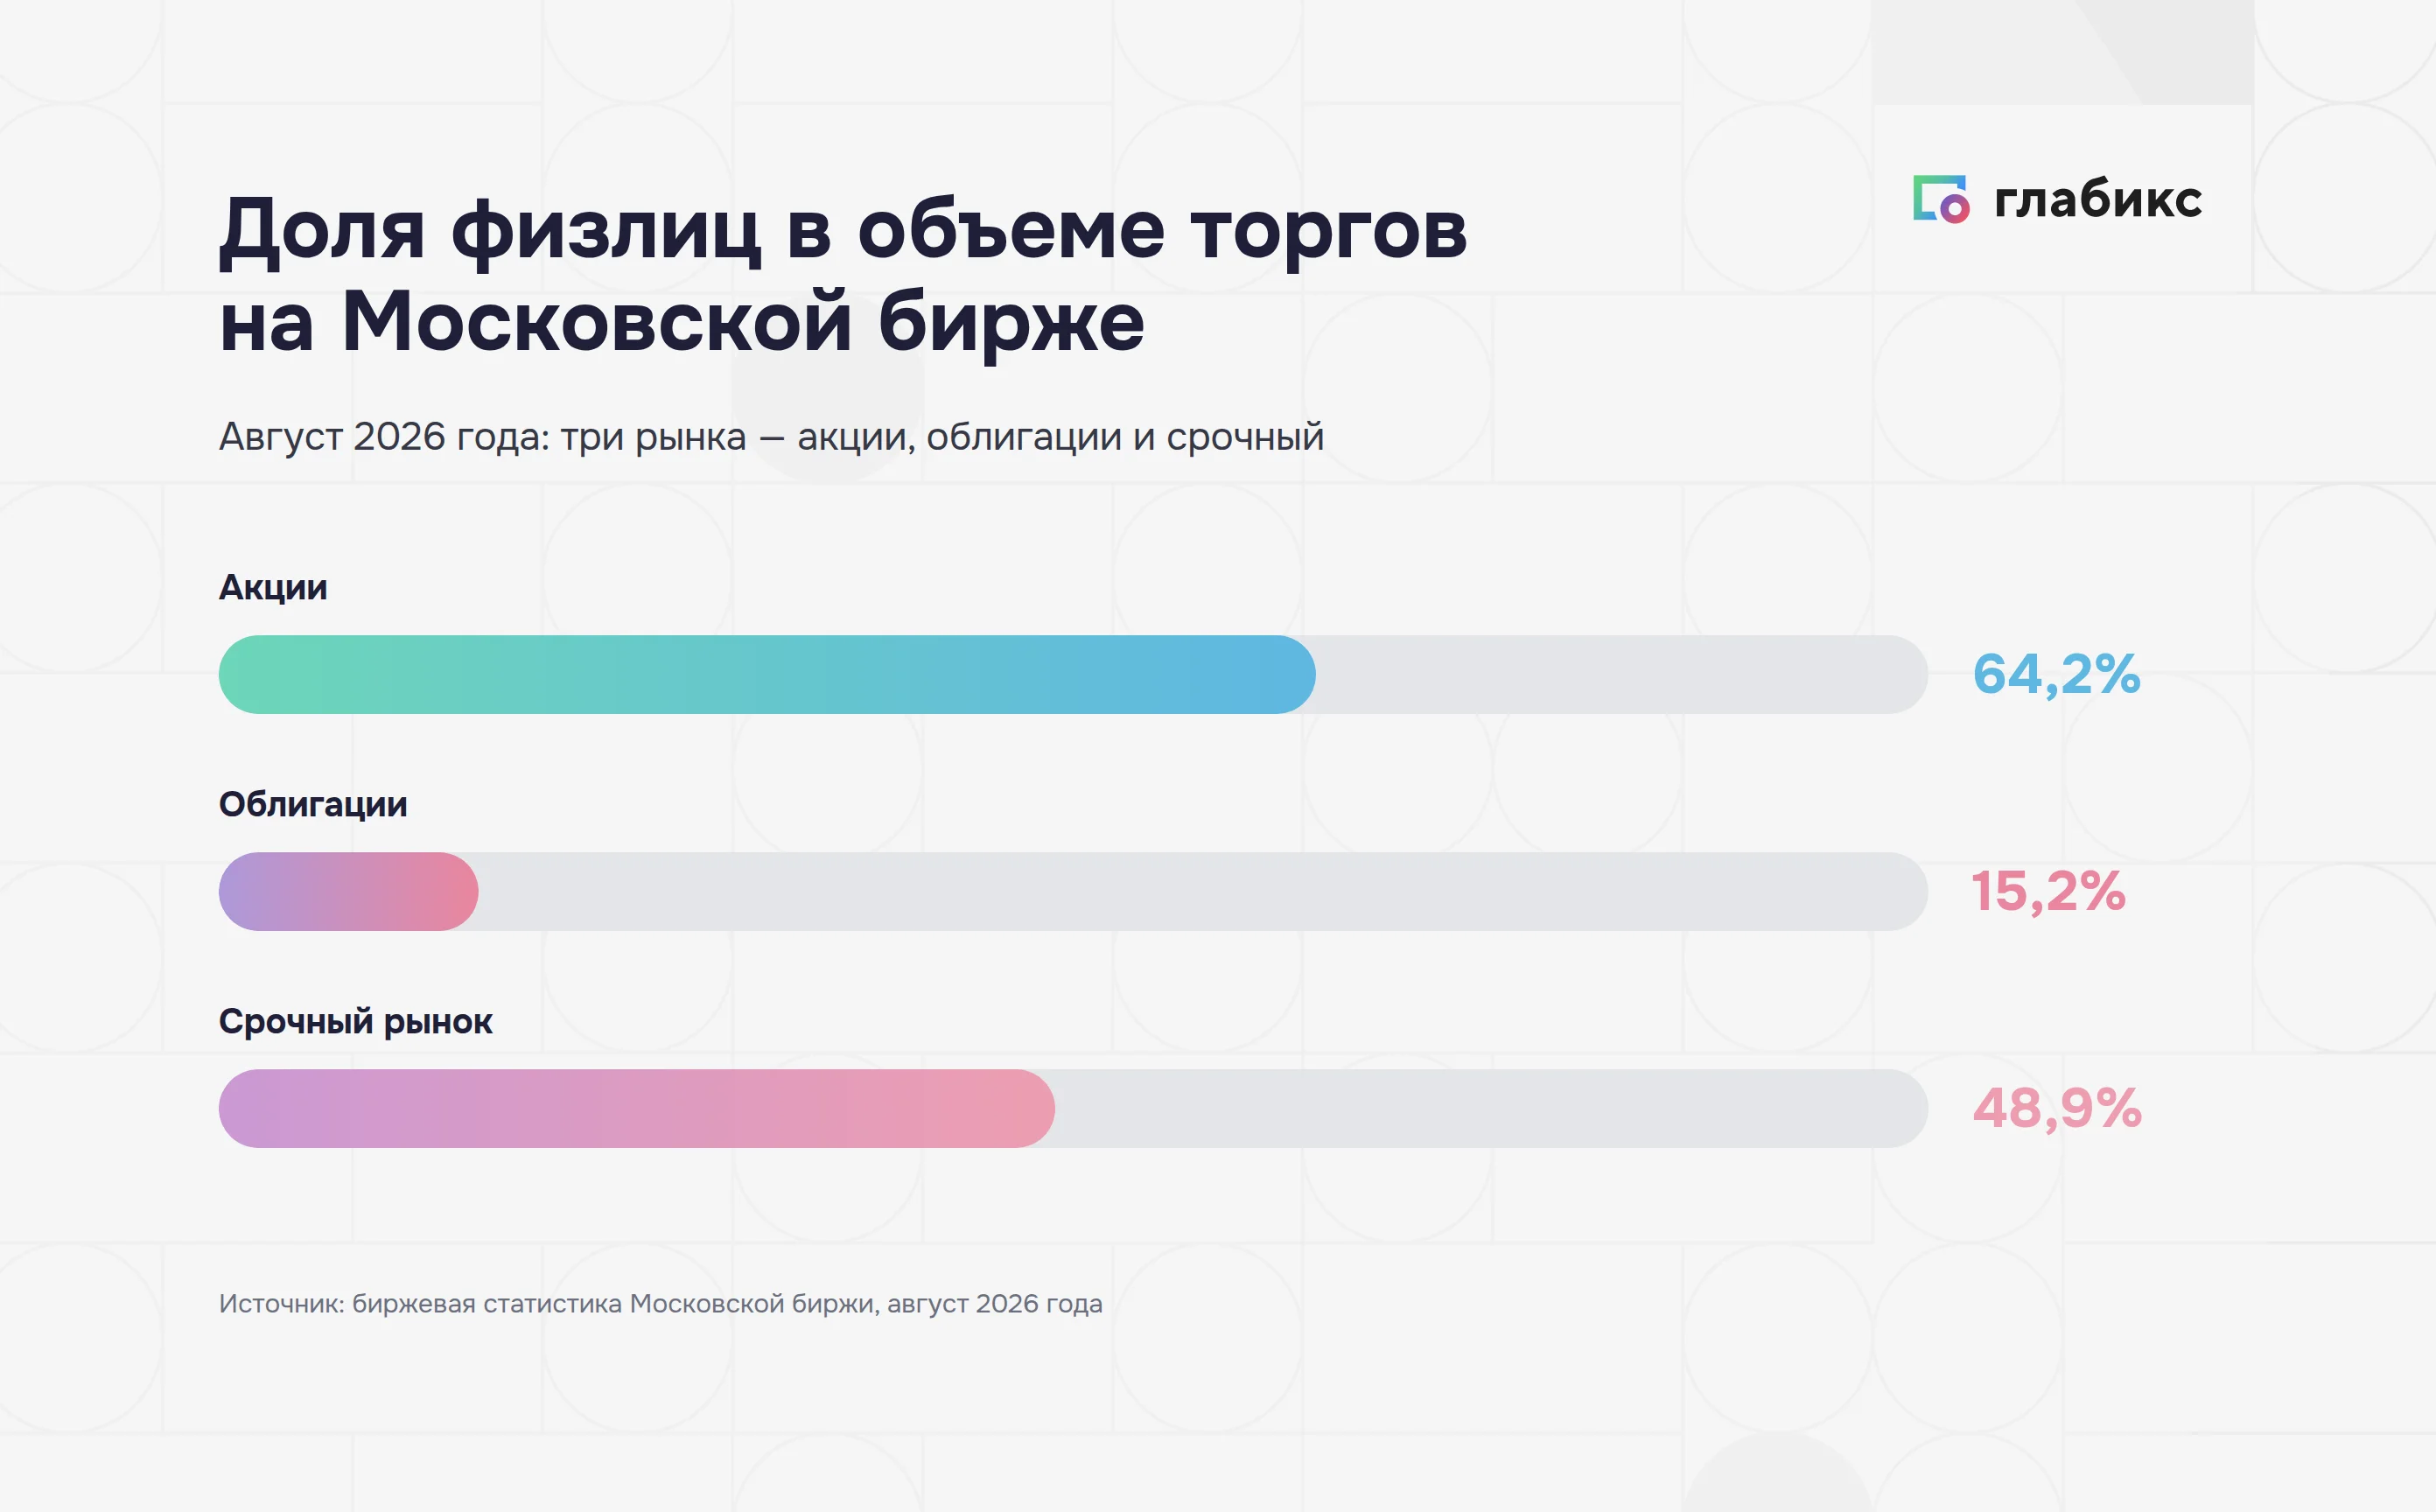
При такой аудитории текст должен объяснять себя сам. Сообщение, рассчитанное на профессионального аналитика, розница достраивает иначе. Пока компания не объяснила формулировку, ее смысл достраивает рынок.
Меняется и язык материалов. Термин, понятный профессиональному участнику, розничный держатель часто читает буквально, а сокращение из отчетности расшифровывает поисковым запросом. Компании приходится держать два регистра речи одновременно и следить, чтобы они не расходились по смыслу.
Тонкий рынок и вес одного сообщения эмитента
За эти же годы на бирже изменилось и другое — объем торгов. Причина у этой перемены своя.
«После того как в 2022 году из России ушли многие иностранные фонды, а их активы частично были заблокированы, на рынке резко упали обороты. И понятие „тонкий рынок“ сопровождает нас до сих пор».
Дмитрий Леснов, заместитель генерального директора по брокерскому бизнесу ФГ «Финам»
В такой среде календарь публикаций, дежурство по входящим обращениям и единая точка ответа перестают быть внутренней гигиеной IR-службы: они определяют, сколько времени проходит между вопросом инвестора и реакцией компании.
Размещение: разговор с фондом и разговор с розницей
На размещении обе аудитории появляются у компании одновременно — разговаривать с ними приходится параллельно, разными материалами.
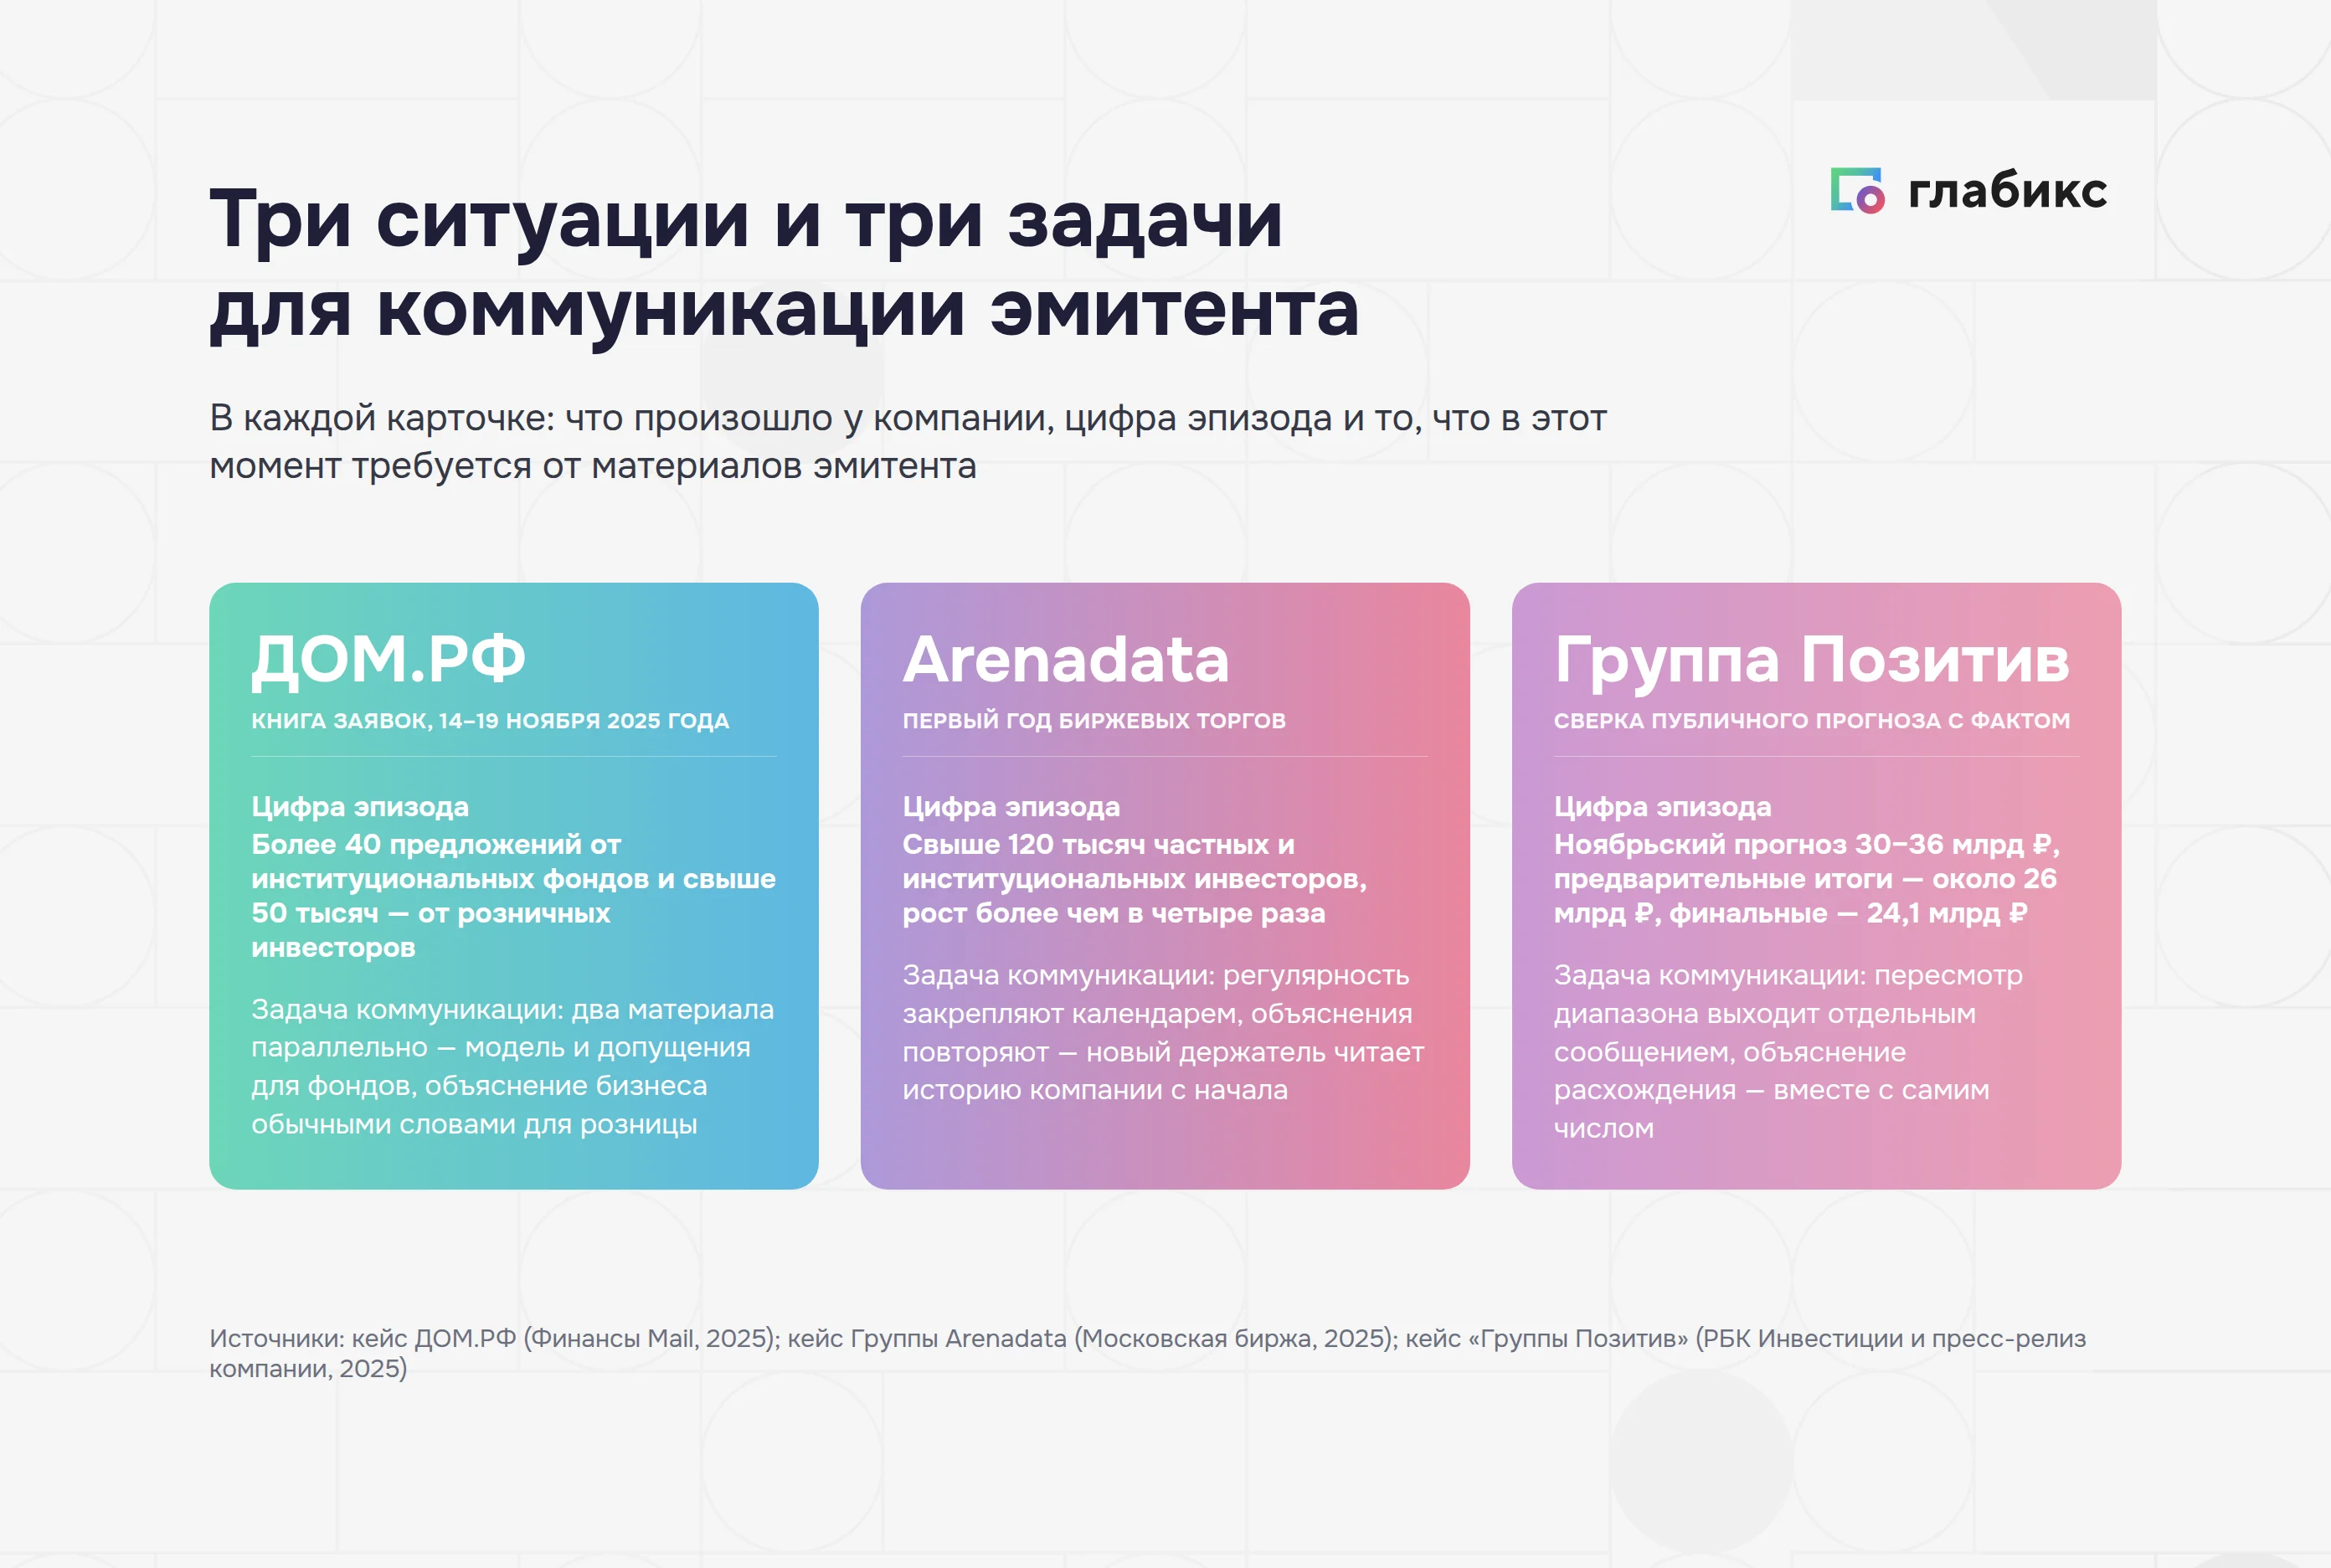
Например, книга заявок ПАО «ДОМ.РФ» собиралась 14–19 ноября 2025 года. Размещение прошло по верхней границе диапазона, по 1750 руб. за акцию: компания привлекла 25 млрд руб., доля акций в свободном обращении составила 10,1%. По подсчету «Коммерсанта», объем заявок на покупку бумаг превысил объем предложения в четыре-пять раз.
В ходе сбора заявок компания получила более 40 предложений от институциональных фондов и свыше 50 тысяч — от розничных инвесторов.
Институциональный инвестор и розничный держатель: что требуется каждому
Заявки от фондов и от розницы описывают две коммуникационные задачи с разной механикой.
- Контур институционального инвестора: конечный список адресатов, закрытые встречи, модель и допущения, вопросы по цифрам и по структуре сделки. Материал здесь проверяют построчно: ошибка в расчете обходится дороже неудачной формулировки.
- Контур розничного держателя: десятки тысяч человек, которых компания не видит поименно. Работает общедоступный материал: он объясняет бизнес обычными словами и выдерживает пересказ без потери смысла.
Разные контуры коммуникации сохраняют единую версию событий. Цифры и обязательства в них совпадают. Меняются только глубина детализации и канал доставки. Расхождение между закрытой встречей с фондом и публичным заявлением вскрывается быстро. Цена такой ошибки для эмитента слишком высока.
Команда формирует инвестиционную историю один раз и транслирует её во все форматы. Единый набор тезисов распределяют по ключевым каналам:
- презентация для институциональных фондов;
- интервью деловым медиа;
- пресс-конференция по итогам сбора заявок;
- раздел для инвесторов на официальном сайте.
Акционерная база после IPO: 120 тысяч держателей
С выходом на биржу число адресатов у компании меняется само по себе — коммуникационная служба перестраивается позже.
Например, база акционеров Группы Arenadata с момента начала биржевых торгов выросла более чем в четыре раза и насчитывает свыше 120 тысяч частных и институциональных инвесторов. С инвестиционным сообществом работает отдельное направление внешних коммуникаций и связей с инвесторами.
Почему размер акционерной базы меняет формат коммуникаций эмитента
Сто двадцать тысяч частных инвесторов требуют иного масштаба коммуникаций по сравнению с закрытой рассылкой на десять аналитиков. График публикаций эмитент фиксирует в календаре:
- квартальные финансовые результаты;
- годовой отчёт;
- разбор типовых обращений держателей.
Поводы для диалога больше не зависят от корпоративных новостей: служба выпускает материалы по расписанию.
Регулярное повторение базовых тезисов компания тоже вносит в план. Новые инвесторы приходят в реестр каждый месяц и изучают бизнес с нуля. Разбор, который на второй год публичных торгов кажется менеджменту избыточным, для новичка остаётся единственным источником фактов.
Вместе с масштабом аудитории расширяется набор каналов коммуникации:
- раздел для инвесторов на сайте компании;
- регулярные прямые эфиры с топ-менеджментом;
- собственный канал эмитента для доставки сообщений без посредников.
Сайт перестаёт быть архивным хранилищем отчётов. Страница превращается в рабочий сервис: там инвестор находит расшифровки звонков, презентации стратегии и ответы на частые вопросы.
Публичный прогноз как самое дорогое обещание эмитента
Прогноз отличается от прочих сообщений эмитента тем, что его потом сверяют с фактом. Дата сверки известна заранее, и перенести ее компания не может.
Так, ПАО «Группа Позитив» опубликовало прогноз отгрузок на 2024 год и дважды его пересмотрело; в ноябрьской версии диапазон составлял 30–36 млрд руб. 7 февраля 2025 года компания раскрыла предварительные итоги года и объяснила расхождение с прогнозом: отгрузки составили около 26 млрд руб. В тот же день, после выхода этих данных, акции «Группы Позитив» снизились на 6,68%, до 1576 руб.
7 апреля 2025 года компания финализировала итоги: общий объем отгрузок с учетом корректировок на фактическую оплату составил 24,1 млрд рублей. Расхождение с изначальными планами в том же релизе признал генеральный директор компании.
Одним днем торгов эпизод не исчерпывается. Годовую динамику бумаги объясняет состояние бизнеса, а не форма сообщения: за год акции компании упали на 55%, тогда как индекс Мосбиржи с учетом дивидендов за тот же период вырос на 3%. Сами инвесторы объясняют разочарование недобором отгрузок против прогноза, ростом чистого долга и ожиданием слабого спроса на ИТ-решения.
Пересмотр прогноза: что эмитент объясняет до публикации итогов
Котировками коммуникация не управляет. В ее зоне другое: что инвестор увидит в день публикации итогов и в каком порядке. Коммуникационный сценарий такой истории собирают заранее. Пересмотр диапазона выходит отдельным сообщением с названными основаниями и не растворяется в квартальном релизе между прочими цифрами. Объяснение расхождения публикуют вместе с самим числом, в одном материале: разнесенные во времени, они читаются как две разные новости.
В такой ситуации компания выбирает еще и того, кто говорит: первое лицо или пресс-служба. Время на сборку аргументов ограничено днем, когда итоги уходят в раскрытие.
Форма прогноза определяет и то, во сколько обойдется его пересмотр. Широкий диапазон с названными допущениями оставляет компании пространство для маневра и объясняет инвестору, от чего зависит результат. Точная цифра без оговорок читается как обязательство — пересматривать ее приходится у всех на виду, с объяснением, что изменилось в бизнесе.
Как инвесторы и аналитики оценивают коммуникацию эмитента
Итог этой работы подводят снаружи, и основания названы заранее. Опрос институциональных инвесторов в IR-премии Московской биржи «Рынок выбирает» собрал обратную связь по 87 компаниям, из которых пять — непубличные.
Эффективность взаимодействия с инвесторами оценивали по трем основаниям:
- Качество раскрытия информации: полнота и понятность того, что компания публикует по обязанности и сверх нее.
- Широта информирования и распространения: насколько информация доходит до разных групп держателей за пределами одной площадки.
- Активная и проактивная работа с инвесторами в разных каналах: регулярность контакта и готовность выйти с материалом до того, как о нем спросят.
К опросу добавили индекс нарушений Московской биржи и экспертную оценку с конкурса годовых отчетов. По сумме этих оснований премию получили эмитенты, которые понятно рассказывают о результатах и стратегии и открыто отвечают на вопросы о планах.
Обратная связь от институционального инвестора отличается от медийных обзоров тем, что приходит от людей с позицией в бумаге. Один и тот же управляющий держит в поле зрения десятки эмитентов и сравнивает их между собой по одним основаниям. Компания попадает в этот ряд независимо от того, работает она с такими отзывами или узнает о них постфактум.
Что аналитик спрашивает у эмитента сверх отчетности
Отчётность не закрывает часть ключевых вопросов:
- методика расчёта конкретного показателя;
- изменения в формулах и подходах;
- допущения, заложенные в основу прогноза.
Главным источником ответов остаётся сам эмитент: компания первой раскрывает внутренние данные. На этой информации аналитики строят внешнюю финансовую модель. Отказ от комментариев влияет на внешнюю оценку бизнеса наравне с качеством самого раскрытия.
Эмитент вынужден отвечать и за чужие ошибки. Неверное допущение попадает в публикацию делового издания, затем искажённая формулировка расходится по всему рынку. Опровергать и корректировать данные приходится самой компании. Скорость исправления напрямую зависит от одного фактора: закреплён ли контакт с профильными медиа за конкретным сотрудником.
Кто задает стандарт разговора с розничным акционером
Минфин и Банк России осенью 2025 года опубликовали рекомендации по взаимодействию с розничными акционерами для эмитентов с госучастием.
В полном наборе их взяли на вооружение восемь компаний. Документ необязательный: он систематизирует уже сложившиеся рыночные практики. С момента публикации прошел год, остальные пока присматриваются, а отдельные принципы использует гораздо более широкий круг компаний.
«Ожидаем, что с развитием диалога все большее количество будут эти принципы в полной мере реализовывать».
Алексей Яковлев, директор департамента финансовой политики Минфина России
Что меняют рекомендации регулятора в работе с розничным акционером
Для коммуникационной службы у внешних принципов два эффекта:
- Опора в разговоре о приоритетах. Тема розницы переходит из области вкуса в сферу регламента. Появляется ориентир, с которым сверяют собственную практику, и внутренний спор о том, сколько внимания уделять миноритарию, получает опору за пределами компании.
- Процесс вместо личной инициативы. Пока стандарта нет, работа с розницей держится на инициативе конкретного IR-директора и исчезает вместе с ним. Записанный стандарт превращает набор личных привычек в процесс с ответственным, сроками и проверяемым итогом.
Качество разговора с инвестором уже разложено на критерии
Сообщество частных инвесторов оценивает ту же работу по своим критериям. Smart-Lab выделил 20 наиболее важных объективных и измеримых критериев качества IR-взаимодействий и сгруппировал их в пять равных блоков. По каждому критерию эмитент получает оценку от 0 до 5, максимальный результат компании — 100 баллов.
Создатели рейтинга прямо определяют его задачи:
- отслеживать качество коммуникации с розничными инвесторами;
- стимулировать эмитентов к открытому диалогу с миноритариями.
Smart-Lab и Московская биржа перенесли ключевые критерии отбора в совместную IR-премию «Рынок выбирает». Эти метрики оценивают доступность и полноту ответов компании за пределами рамок обязательного раскрытия. Реальное качество финансового PR подтверждает независимый аудит по критериям, а субъективные оценки пресс-службы уходят на второй план.
Другие статьи по теме
Часто задаваемые вопросы
Чем финансовый пиар отличается от продвижения финансовой услуги?
Адресатами и критерием качества. Продвижение услуги строит потребительский бренд и объясняет клиенту ставку по продукту. Финансовый пиар эмитента объясняет держателю бумаги итоги квартала и структуру капитала: его аудитория — инвесторы и аналитики, которые оценивают публикацию по проверяемости данных, а охват в медиа для них вторичен.
Кто читает раскрытие эмитента?
Три группы с разными вопросами. Институциональный инвестор сверяет консолидированную отчетность и структуру собственности, аналитик сопоставляет цифры со своей моделью, розничный держатель видит то же сообщение без расшифровки и достраивает смысл сам. На 81,4 млн счетов приходится чуть больше 3 млн человек, заключавших сделки в августе 2026 года.
Что входит в обязательное раскрытие, а что остается добровольным?
Обязательное раскрытие фиксирует произошедшие события, и формальную сторону эмитенты соблюдают: медианный индекс нарушений — 1% при пороге 4%. Добровольное раскрытие объясняет причины цифр: комментарии к показателям, разбор динамики по сегментам, презентацию стратегии и планы. Дефицит информации накапливается именно там: МСФО раскрывают 16–20% эмитентов, связи организации — 22%.
Почему цена одной формулировки эмитента выросла?
Доля физлиц в объеме торгов акциями на Московской бирже достигла 64,2%, а после ухода иностранных фондов рынок стал тонким. Сообщение, рассчитанное на профессионального аналитика, розница достраивает иначе. Так, повестка совета директоров «ЭсЭфАй» с пунктом о сделке с заинтересованностью без предмета сделки сопровождалась ростом бумаг на 31% и откатом на 19%.
Как эмитент общается с фондами и розницей на размещении?
Параллельно и разными материалами. На IPO ДОМ.РФ поступило более 40 предложений от институциональных фондов и свыше 50 тысяч от розничных инвесторов. Контур фонда — закрытые встречи, модель и допущения. Контур розницы — общедоступный материал, который объясняет бизнес обычными словами. Цифры и обязательства в обоих контурах совпадают, меняются глубина детализации и канал.
Чем опасен публичный прогноз эмитента?
Его сверяют с фактом в заранее известную дату. «Группа Позитив» дважды пересматривала прогноз отгрузок на 2024 год, а в день публикации предварительных итогов около 26 млрд рублей вместо 30–36 млрд акции снизились на 6,68%. Пересмотр диапазона выходит отдельным сообщением с основаниями, а объяснение расхождения публикуют вместе с самим числом.
По каким критериям инвесторы оценивают коммуникацию эмитента?
В IR-премии Московской биржи «Рынок выбирает» институциональные инвесторы оценивали качество раскрытия, широту информирования и проактивную работу в разных каналах. Smart-Lab разложил качество IR-взаимодействий на 20 измеримых критериев в пяти блоках с максимумом 100 баллов. Минфин и Банк России выпустили рекомендации по работе с розничными акционерами, которые в полном наборе применяют восемь компаний.