
Перечень из девяти видов деятельности и расчёт маржи ещё не показывают, где компания может сократить расходы. Для этого нужно разобрать каждое звено цепочки ценностей: какие действия в него входят, сколько они стоят и как влияют на продукт, за который платит клиент.
Ниже разберём, как распределить затраты по звеньям для одного продукта, что делать с действиями, которых покупатель не замечает, и как проверить, изменилась ли маржа после принятых решений.
Цепочка ценностей Портера: девять видов деятельности и маржа
Майкл Портер описал цепочку ценности в книге «Конкурентное преимущество», которая вышла в 1985 году. Английское название value chain переводят и как «цепочку ценностей», и как «цепочку создания стоимости». Оба названия обозначают одну модель стратегического анализа.
Модель помогает разделить работу компании на отдельные действия и понять, какие из них влияют на затраты и ценность продукта для клиента. Например, одни действия позволяют снизить себестоимость, другие — улучшить продукт и назначить более высокую цену.
Покупатель платит за готовый продукт или услугу. Компания в свою очередь несёт расходы на их создание, продажу и обслуживание. Разницу между ценой продукта и суммой этих затрат Портер называет маржой.
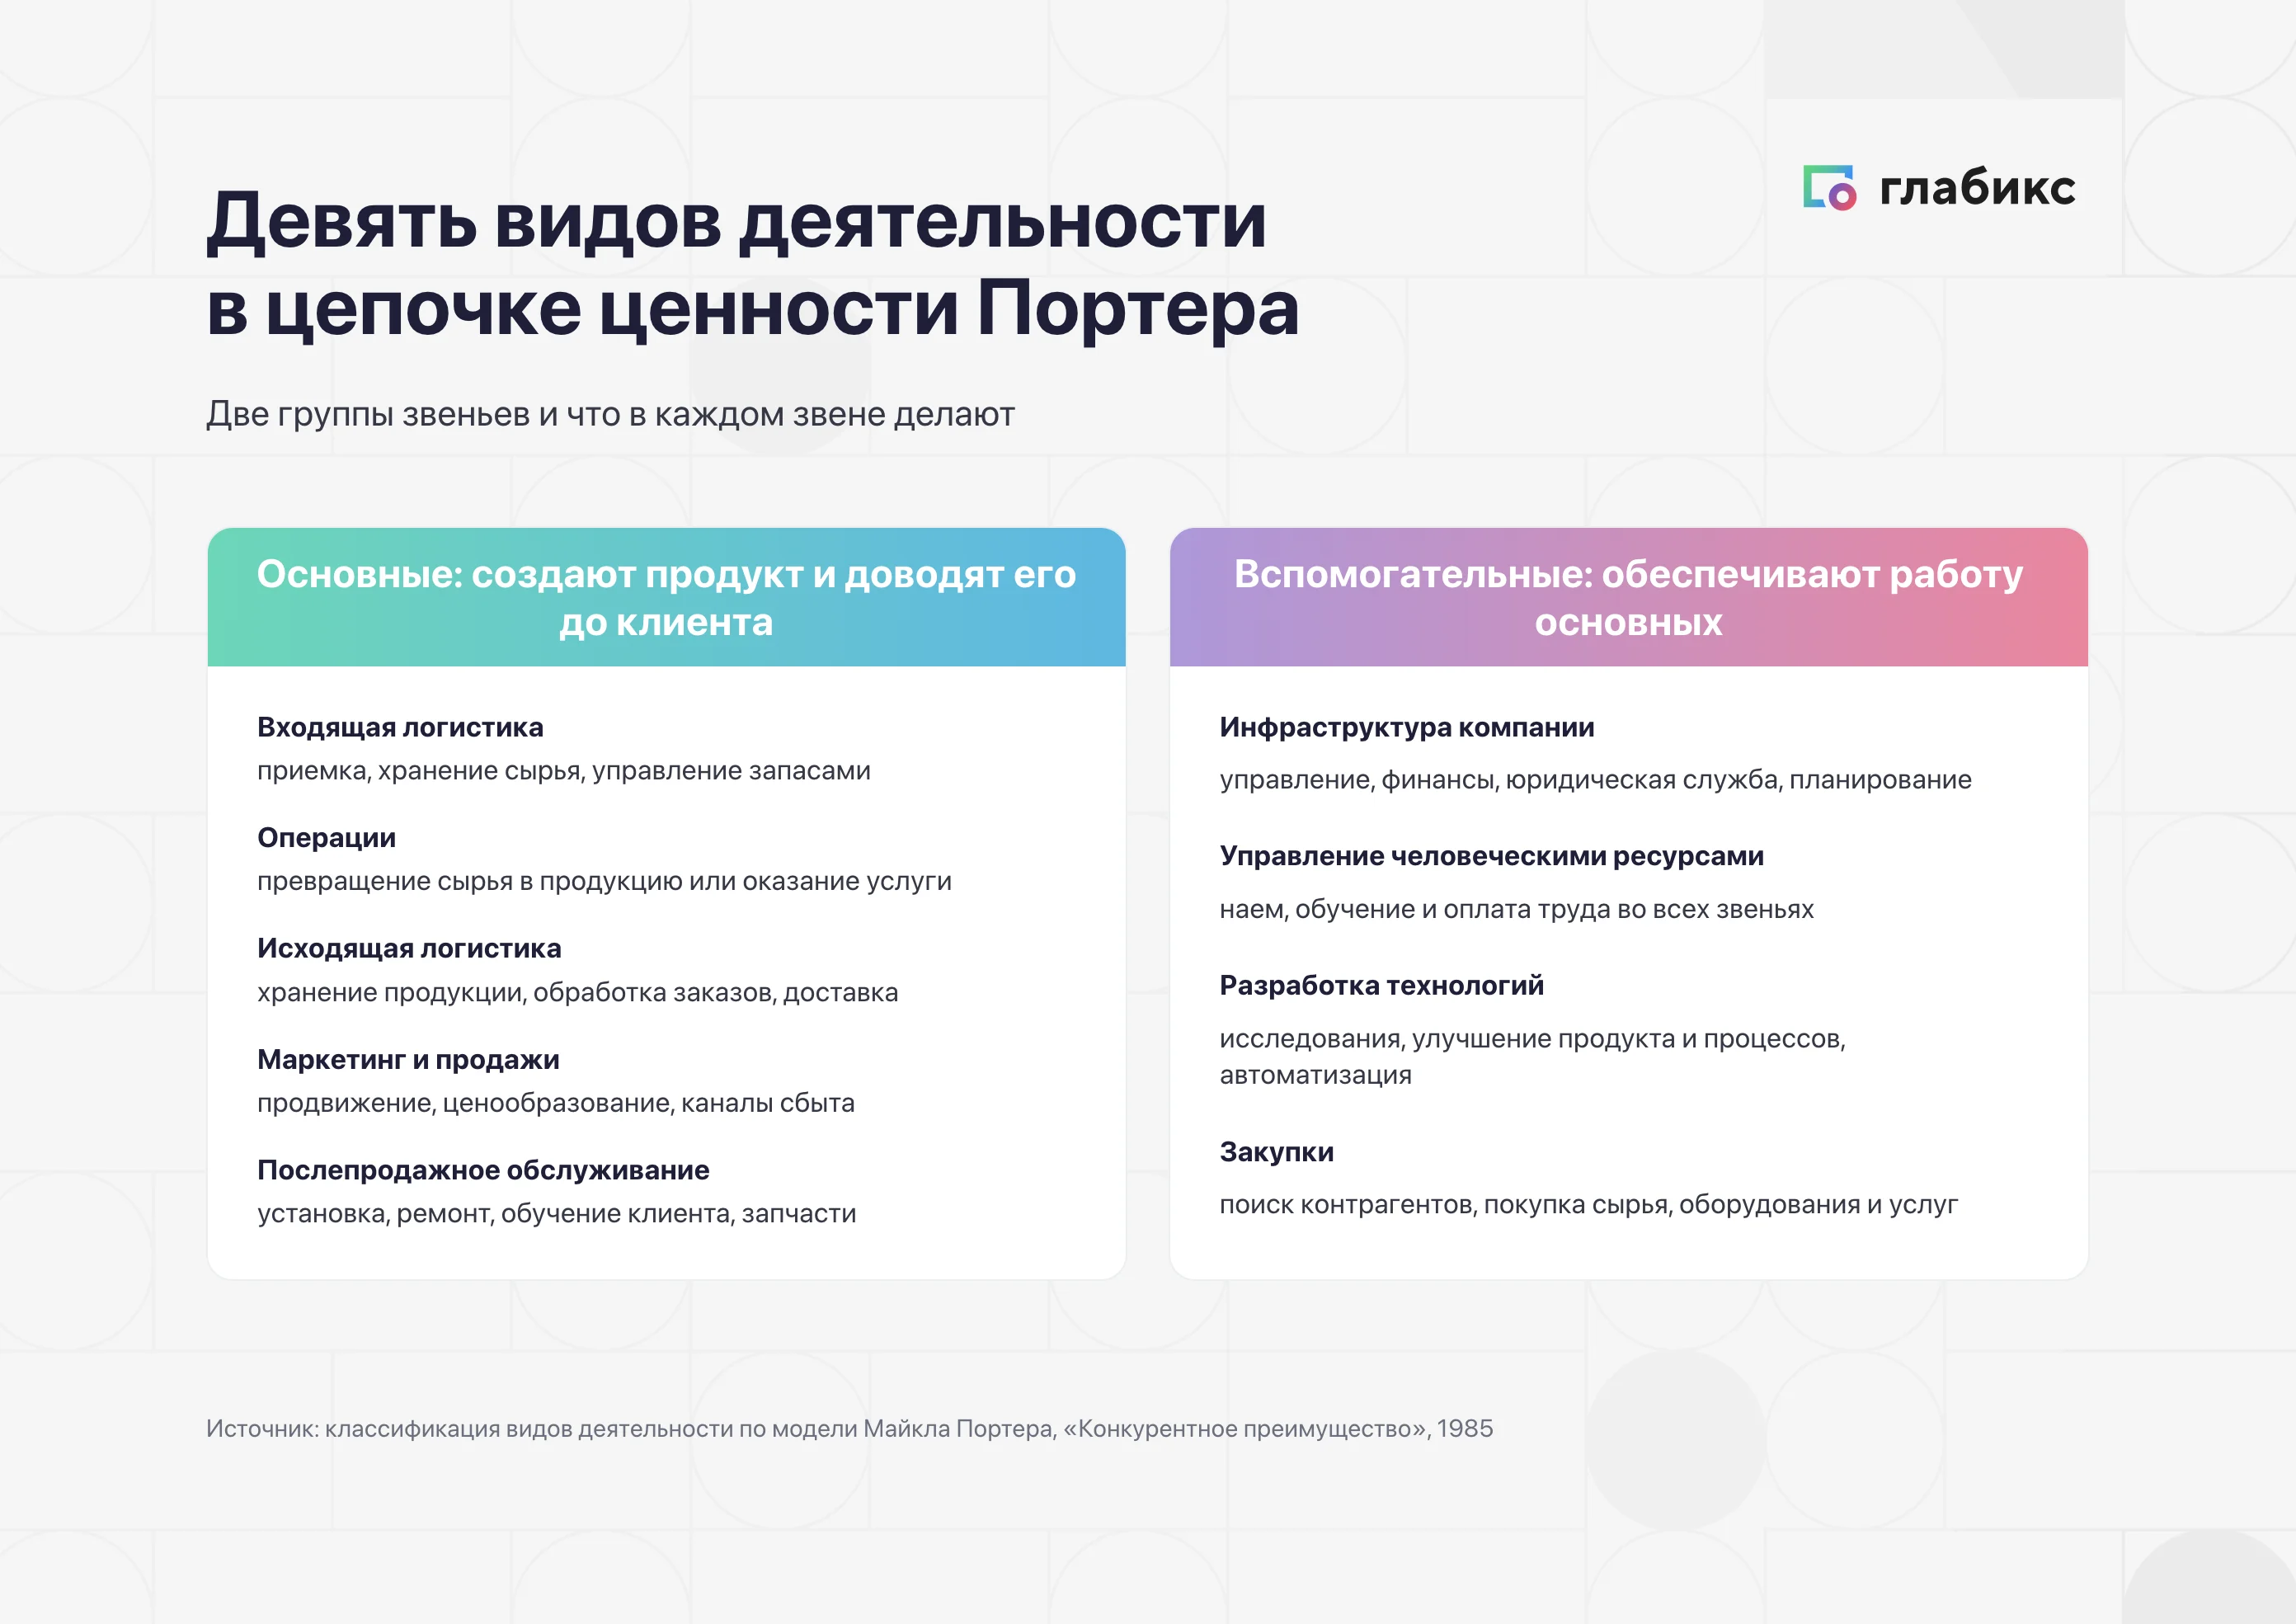
В модели выделяют девять видов деятельности. Пять основных связаны с созданием продукта, его продажей и обслуживанием клиента. Четыре вспомогательных обеспечивают работу основных. В статье каждый вид деятельности будем называть звеном цепочки.
Основные виды деятельности в цепочке ценности
- Входящая логистика. Приёмка, хранение и внутренняя доставка сырья и материалов, управление запасами. Расходы связаны со складом и транспортом;
- Операции. Превращение сырья в готовую продукцию или оказание услуги. Здесь учитывают затраты на оборудование и работу смен, а также потери от брака;
- Исходящая логистика. Хранение готовой продукции, обработка заказов и доставка клиенту. Здесь учитывают расходы на склад, перевозку и упаковку;
- Маркетинг и продажи. Продвижение, ценообразование, работа продавцов и каналов сбыта. Здесь учитывают рекламные бюджеты и зарплаты, а также влияние скидок на выручку;
- Послепродажное обслуживание. Установка, ремонт, обучение клиента и поставка запчастей. Расходы связаны с сервисными командами, гарантией и поддержкой.
Вспомогательные виды деятельности
- Инфраструктура компании. Общее управление, финансы, юридическая служба и планирование;
- Управление человеческими ресурсами. Наём, обучение и организация оплаты труда сотрудников во всех звеньях;
- Разработка технологий. Исследования, улучшение продукта и производственных процессов, автоматизация и развитие информационных систем;
- Закупки. Поиск контрагентов и приобретение сырья, оборудования и услуг для остальных звеньев.
По этой схеме затраты относят к конкретному продукту. Каждую сумму учитывают только один раз. Например, зарплату производственной бригады относят к операциям, а расходы на её подбор — к управлению персоналом.
Цепочка ценности, цепочка поставок и глобальные цепочки: в чём разница
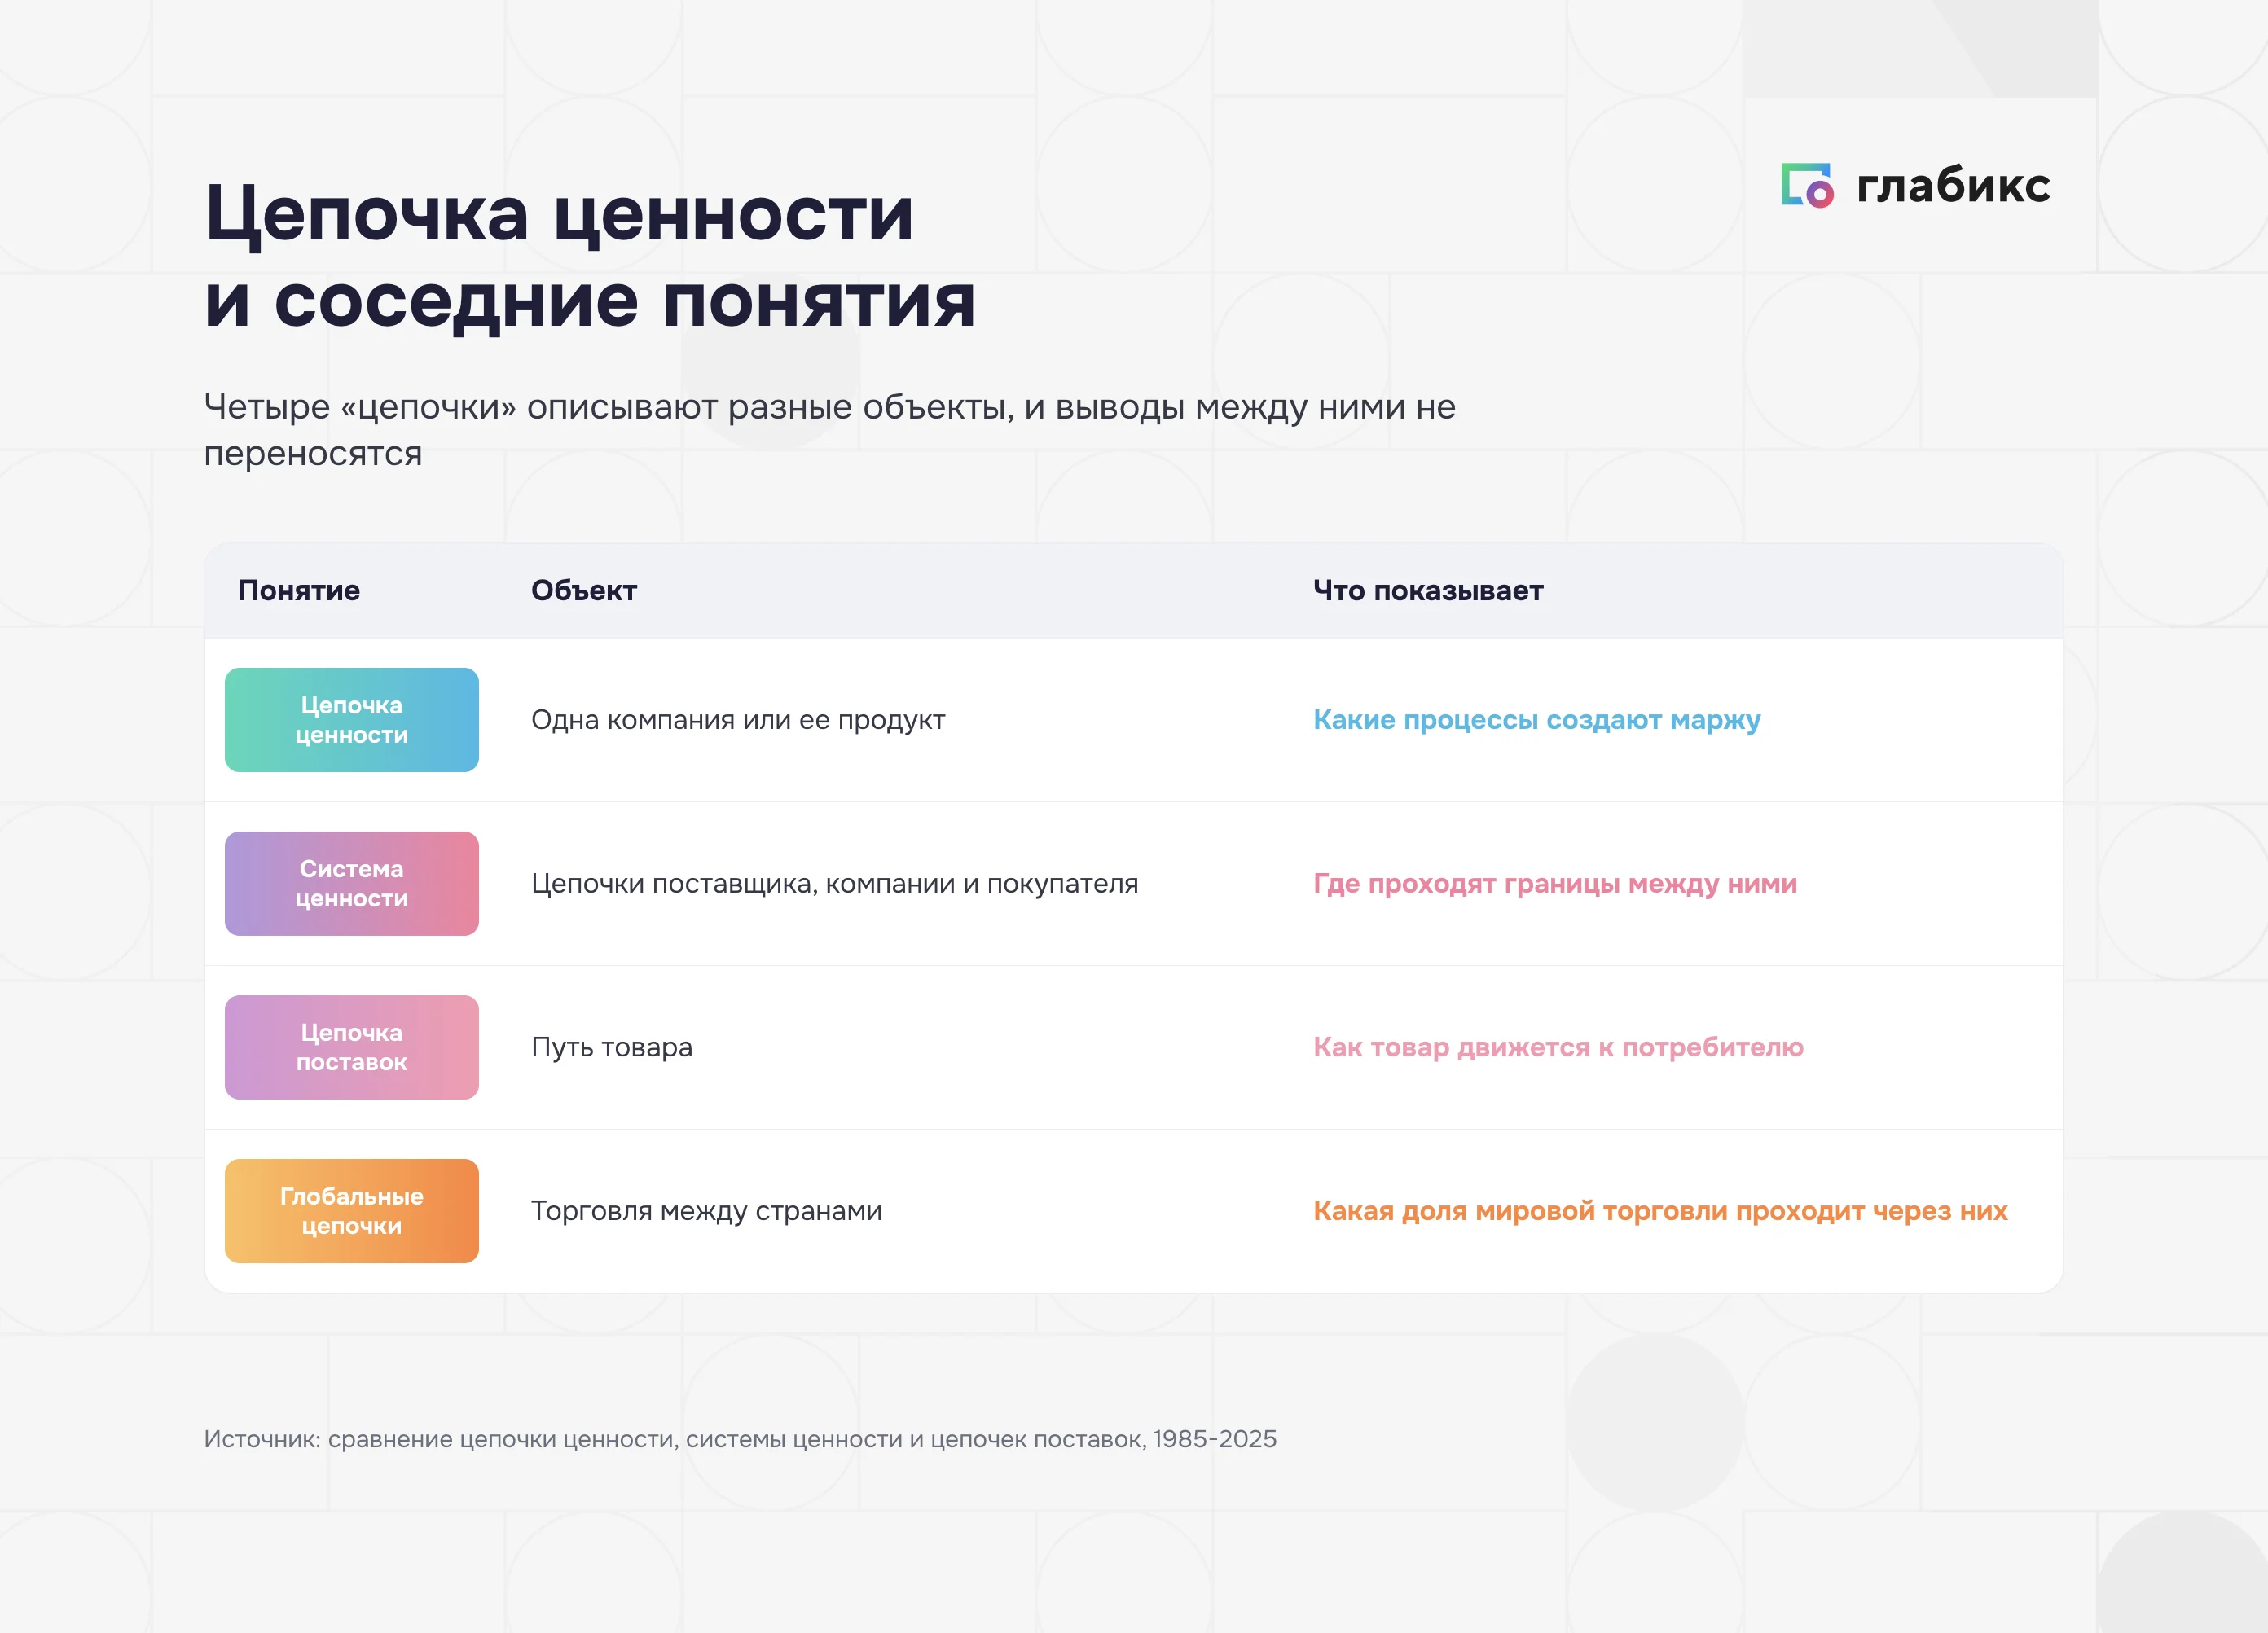
В деловой речи словом «цепочка» называют разные процессы. Из-за этого анализ логистики иногда принимают за анализ всей цепочки ценности. Однако у Портера логистика занимает только два звена из пяти основных. Маркетинг, производство и сервис нужно разбирать отдельно.
Цепочка поставок показывает, как сырьё и товары движутся к конечному потребителю. Цепочка ценности описывает действия одной компании и показывает, как они влияют на затраты и на то, что получает клиент.
| Понятие | Что рассматривают | На какой вопрос отвечает |
|---|---|---|
| Цепочка ценности | Действия одной компании при создании продукта | Какие действия влияют на затраты и ценность для клиента? |
| Система ценности | Взаимосвязанные цепочки поставщиков, компании, каналов сбыта и покупателей | Как действия участников влияют друг на друга? |
| Цепочка поставок | Путь сырья и товара к потребителю | Как организовать поставки вовремя и без потерь? |
| Глобальные цепочки ценности | Создание продукта в нескольких странах | Как производство и торговля связаны между странами? |
Система ценности у Портера связывает несколько компаний: результат работы одной становится ресурсом для другой. После разбора собственных звеньев компания может изучить эти связи и вместе с поставщиками и покупателями найти способы снизить затраты или улучшить продукт.
В глобальных цепочках продукт создают в нескольких странах. Масштаб такого разделения работы отражает доля связанной с ним торговли: по словам главы ВТО, в 2024 году она составила 46,3% мировой торговли.
12 ноября 15:00 МСК Онлайн Бесплатно Открытый разбор: КП отправили, а дальше тишина Для руководителей продаж: как узнать, что происходит со сделкой, пока клиент молчит, и как вернуть разговор. Зарегистрироваться«Компании и правительства не отступают от глобальной интеграции, а перестраивают ее под новые экономические, политические и социальные приоритеты».
Нгози Оконджо-Ивеала, генеральный директор ВТО.
Анализ цепочки ценности: как подготовить разбор одного продукта
Анализ начинают с одного продукта или направления. Если рассматривать весь бизнес сразу, различия между продуктами могут потеряться: при выборе одного клиенту важен сервис, при выборе другого — стоимость доставки. Поэтому сначала определяют, что будут анализировать, а затем составляют цепочку действий для выбранного продукта.
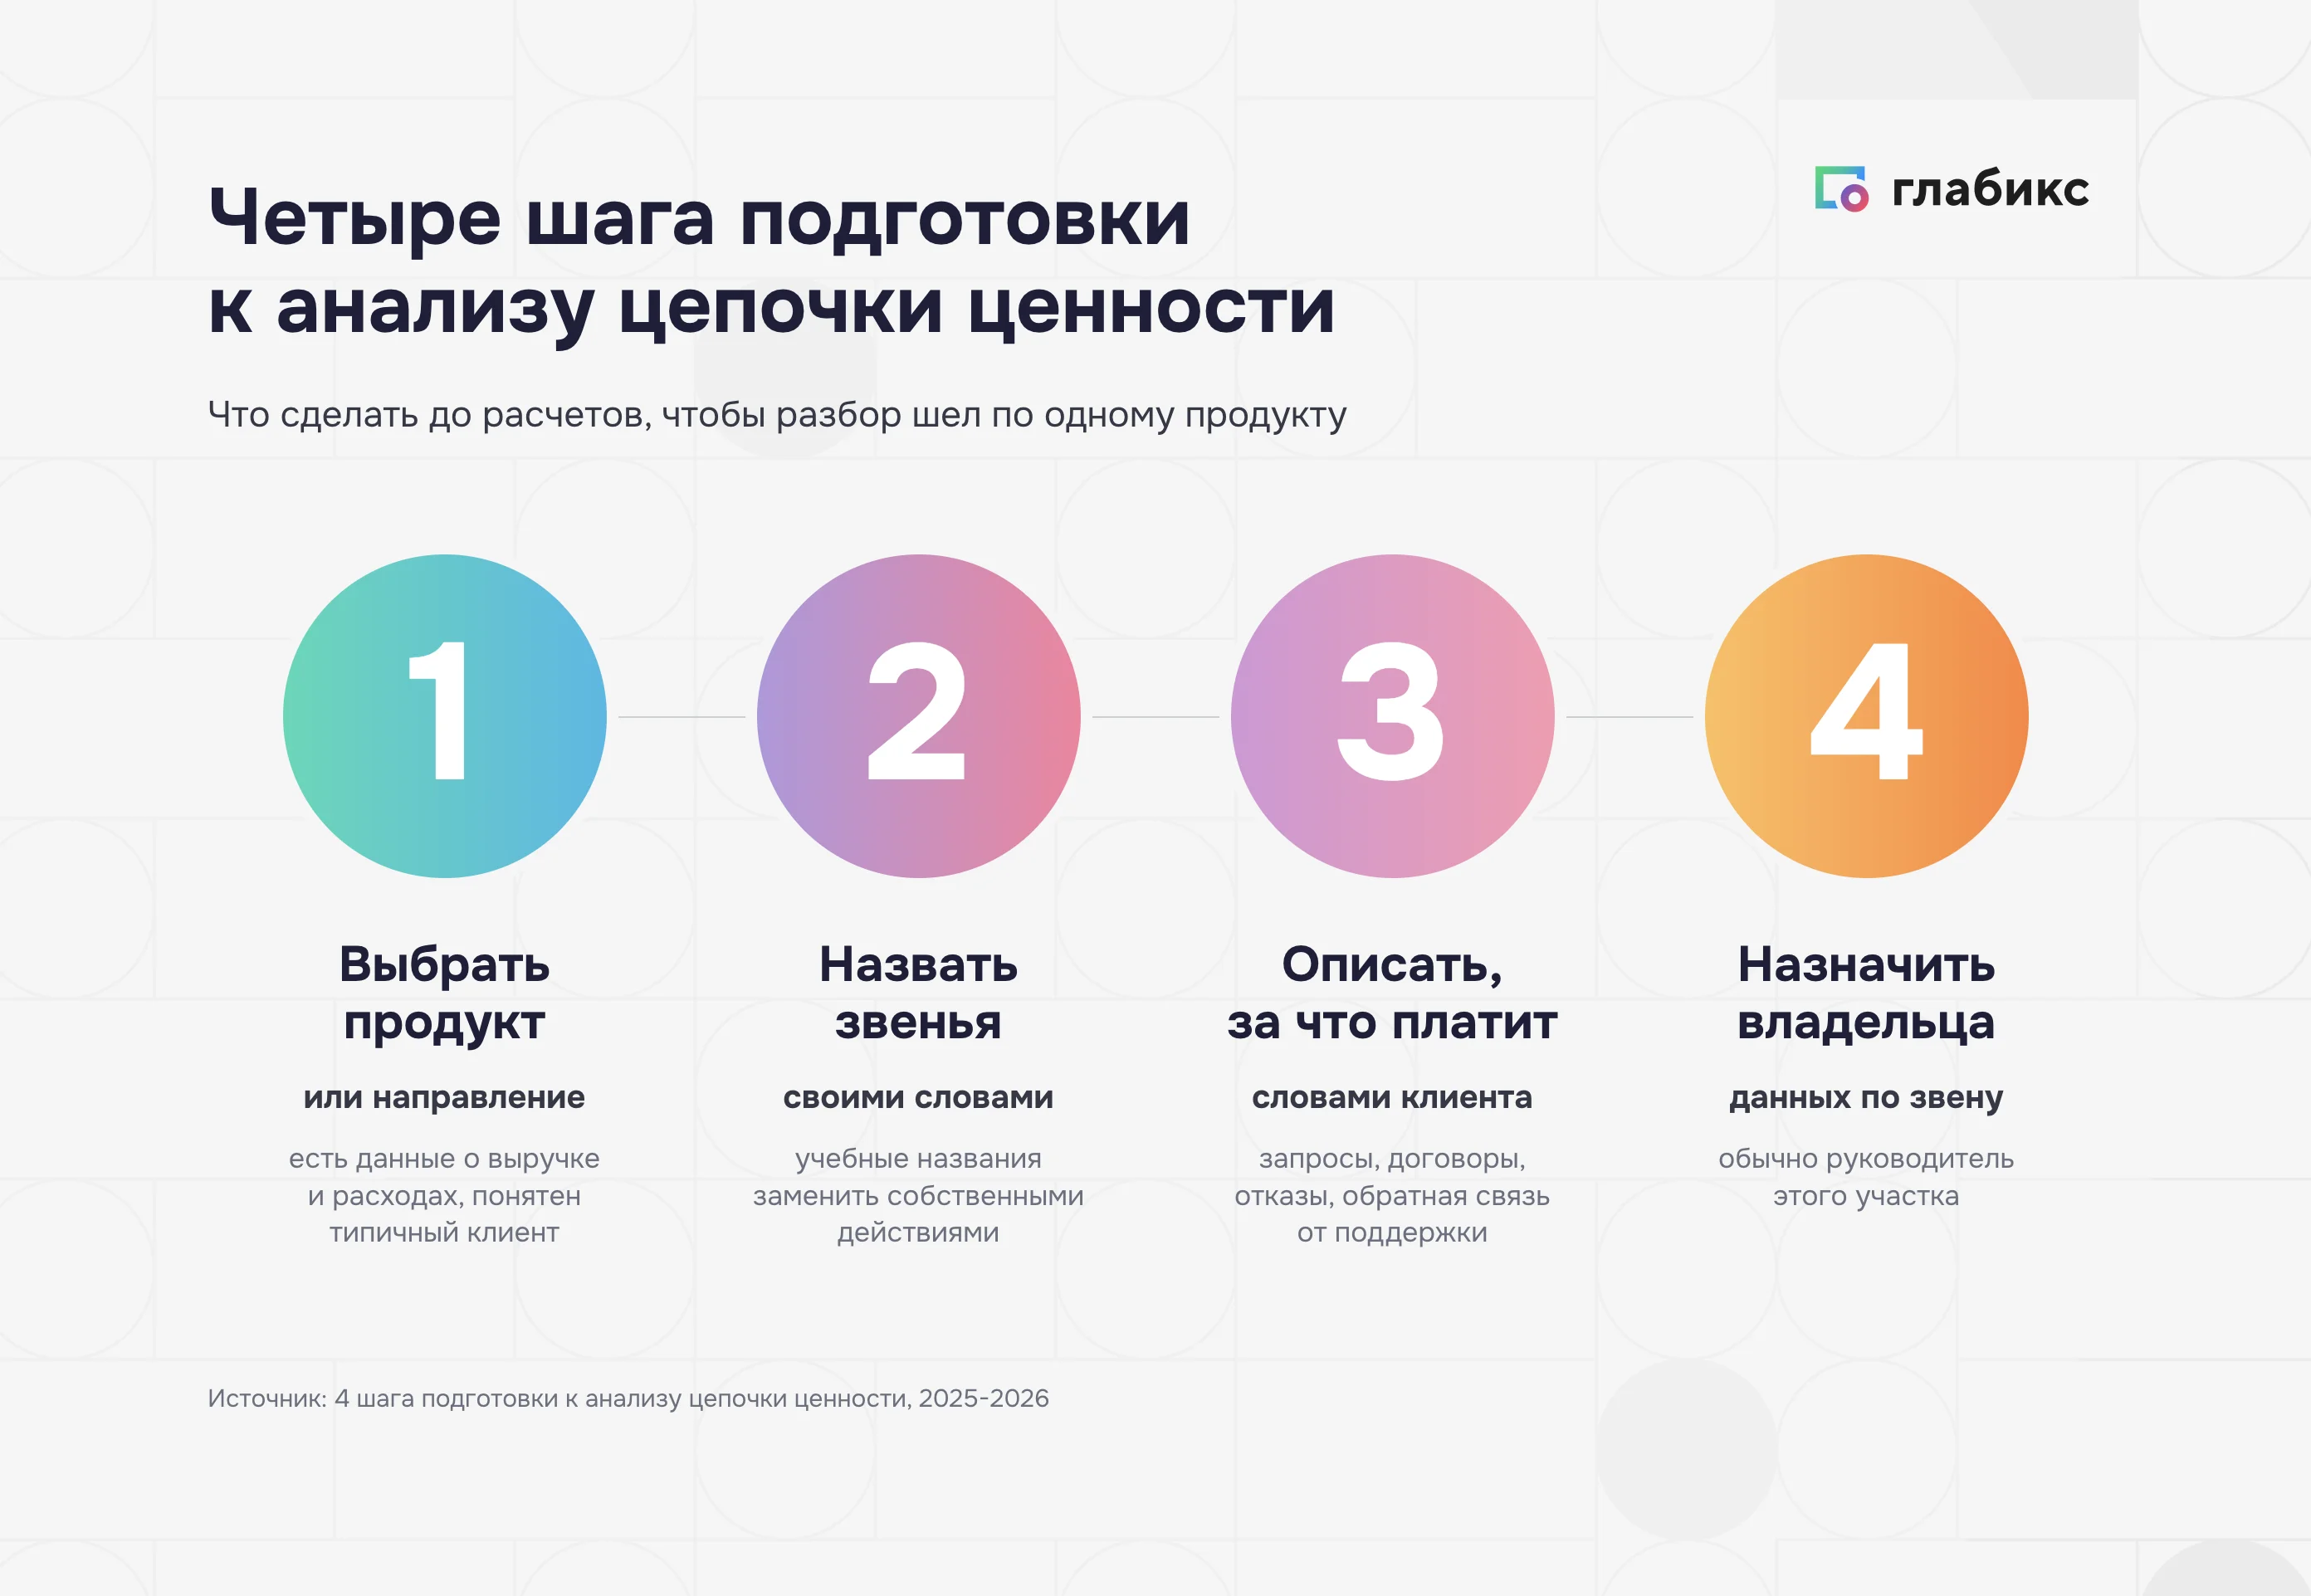
Подготовка состоит из четырёх шагов:
- Выбрать продукт или направление. Для анализа нужны данные о выручке и расходах, а также понимание потребностей типичного клиента. Если подходят несколько продуктов, начинают с того, по которому раньше нужно принять решение.
- Назвать звенья своими словами. Учебные названия заменяют конкретными действиями: подбором комплектации, расчётом доставки, запуском продукта у клиента. Звенья, которых в этом бизнесе нет, убирают, а крупные делят на части.
- Описать, за что платит клиент. Потребности покупателя записывают его словами. Для этого изучают запросы, договоры, причины отказов и обратную связь, которую собирает поддержка.
- Назначить ответственного за данные по каждому звену. Он собирает и объясняет цифры по своему участку. Обычно эту задачу поручают руководителю участка.
Для каждого расчёта фиксируют дату и период, к которому относятся расходы. Это важно, потому что внешние цены меняются. Например, по данным «СберПро», по итогам 2025 года ставки на автоперевозки внутри страны выросли на 12,3%. Поэтому при разборе прошлого периода используют фактические расходы за это время, а при оценке будущих затрат на доставку — действующие тарифы.
Цепочка ценности для услуг и малого бизнеса
В сервисном бизнесе учебную схему адаптируют к тому, как оказывают услугу:
- Входящая логистика может включать подбор исполнителя, подготовку материалов и получение данных от клиента. Склад нужен не для каждой услуги;
- Операции — действия, из которых состоит сама услуга;
- Исходящая логистика может совпадать с оказанием услуги, если клиент получает результат сразу. Если результат нужно отдельно передать или доставить, этот этап сохраняют;
- Послепродажное обслуживание включает ответы на вопросы, правки и продление договора. При необходимости его разбивают на несколько действий.
В малом бизнесе один сотрудник может продавать, оказывать услугу и вести учёт. Поэтому звенья цепочки определяют по действиям, а не по должностям.
Даже без отдела кадров и закупок компания тратит время на наём сотрудников и поиск поставщиков. Эти расходы тоже учитывают в расчёте.
Затраты по звеньям: как распределить общие расходы
После того как звенья определены, по ним распределяют затраты на продукт. Часть расходов легко отнести к конкретному звену: зарплату производственной смены — к операциям, оплату доставки — к исходящей логистике.
Сложнее распределить расходы, которые относятся к нескольким продуктам или ко всей компании, например на закупки, управление персоналом и разработку. Для них заранее устанавливают правила расчёта. Это помогает сравнивать затраты между звеньями и повторять анализ в следующие периоды:
- Сначала учитывают прямые затраты. К звену относят расходы, которые можно связать с его работой: зарплату бригады, аренду используемого склада, оплату перевозчика. При этом проверяют, какая часть затрат относится к выбранному продукту;
- Общие расходы распределяют по понятному основанию. Затраты отдела кадров можно распределить по числу сотрудников, содержание офиса — по занимаемой площади, расходы на программное обеспечение — по числу пользователей;
- Факты отделяют от оценок. Рядом с каждой суммой указывают, взята ли она из учёта или рассчитана приблизительно. Так видно, какие выводы требуют уточнения данных;
- Для всех звеньев берут один период. Сезонный товар анализируют за полный цикл, чтобы учесть и подготовку к продажам, и сами продажи.
Данные для расчёта обычно хранятся в разных системах. Выручку берут из учётной системы, сведения о скидках — из CRM, а данные о рабочем времени сервисной команды — из таблиц руководителя участка. Собрать и проверить цифры помогают сотрудники, которых назначили ответственными за данные по каждому звену. При этом важно не учесть одни и те же расходы дважды.
Когда затраты распределены, оценивают результат работы каждого звена. Это сложнее, чем подсчитать расходы. Например, содержание закупочного отдела видно в учёте, а его влияние на финансовый результат определить труднее. По данным исследования «Клуба закупщиков», такое влияние измеряют лишь 38% компаний.
Для выбранного продукта влияние закупок можно оценить через условия поставок. Цену материала, условия оплаты и потери от срывов сравнивают с тем, что компания могла бы получить у другого поставщика. Результат будет приблизительным, поэтому рядом с ним записывают допущения, на которых основан расчёт.
Если после анализа компания решила отказаться от какого-то действия, нужно проверить, какие расходы удастся сократить. Например, даже если склад больше не нужен, компания может платить за его аренду до окончания договора.
Конкурентное преимущество: снижение затрат или дифференциация
После расчёта затрат нужно решить, какие из них оправданы. Для этого учитывают, за счёт чего компания конкурирует. Портер выделяет два источника конкурентного преимущества: низкую себестоимость и отличия продукта, за которые клиент готов платить.
При снижении затрат компания предлагает продукт, сопоставимый с продуктами конкурентов, и стремится производить его дешевле. Например, расходы на персонального менеджера, нестандартную упаковку или бесплатный выезд инженера оправданы, если помогают удержать продажи или уменьшить другие затраты. Если же дополнительный сервис только повышает себестоимость, компания его пересматривает. Экономию ищут там, где тот же результат можно получить дешевле.
При дифференциации компания создаёт отличия, за которые клиент готов платить более высокую цену. В этом случае дополнительный сервис может стать причиной выбора поставщика. Если его сократить, компания рискует потерять преимущество. Поэтому деньги направляют на действия, благодаря которым клиент замечает разницу между предложениями конкурентов.
Чтобы решить, что делать с затратами на каждое звено, выясняют, какой результат получает клиент и что изменится, если отказаться от действия. Также важно понять, готов ли клиент платить за этот результат. Ответы помогают разделить затраты на три группы:
- Клиент замечает результат и готов за него платить. Такие действия могут усиливать выбранное преимущество, если дополнительные доходы оправдывают расходы;
- Клиент ждёт результата, но не готов доплачивать. Это может быть обязательный минимум. Его поддерживают на нужном уровне и ищут способы снизить затраты;
- Клиент не замечает результата. Проверяют, нужно ли действие для других звеньев. Только после этого решают, можно ли его сократить или перестроить.
Прежде чем сокращать расходы на действия, которых клиент не замечает, нужно понять, зачем они нужны. Покупатель может не видеть внутреннюю работу, без которой невозможно создать продукт или обслужить его. Поэтому незаметное действие не обязательно лишнее.
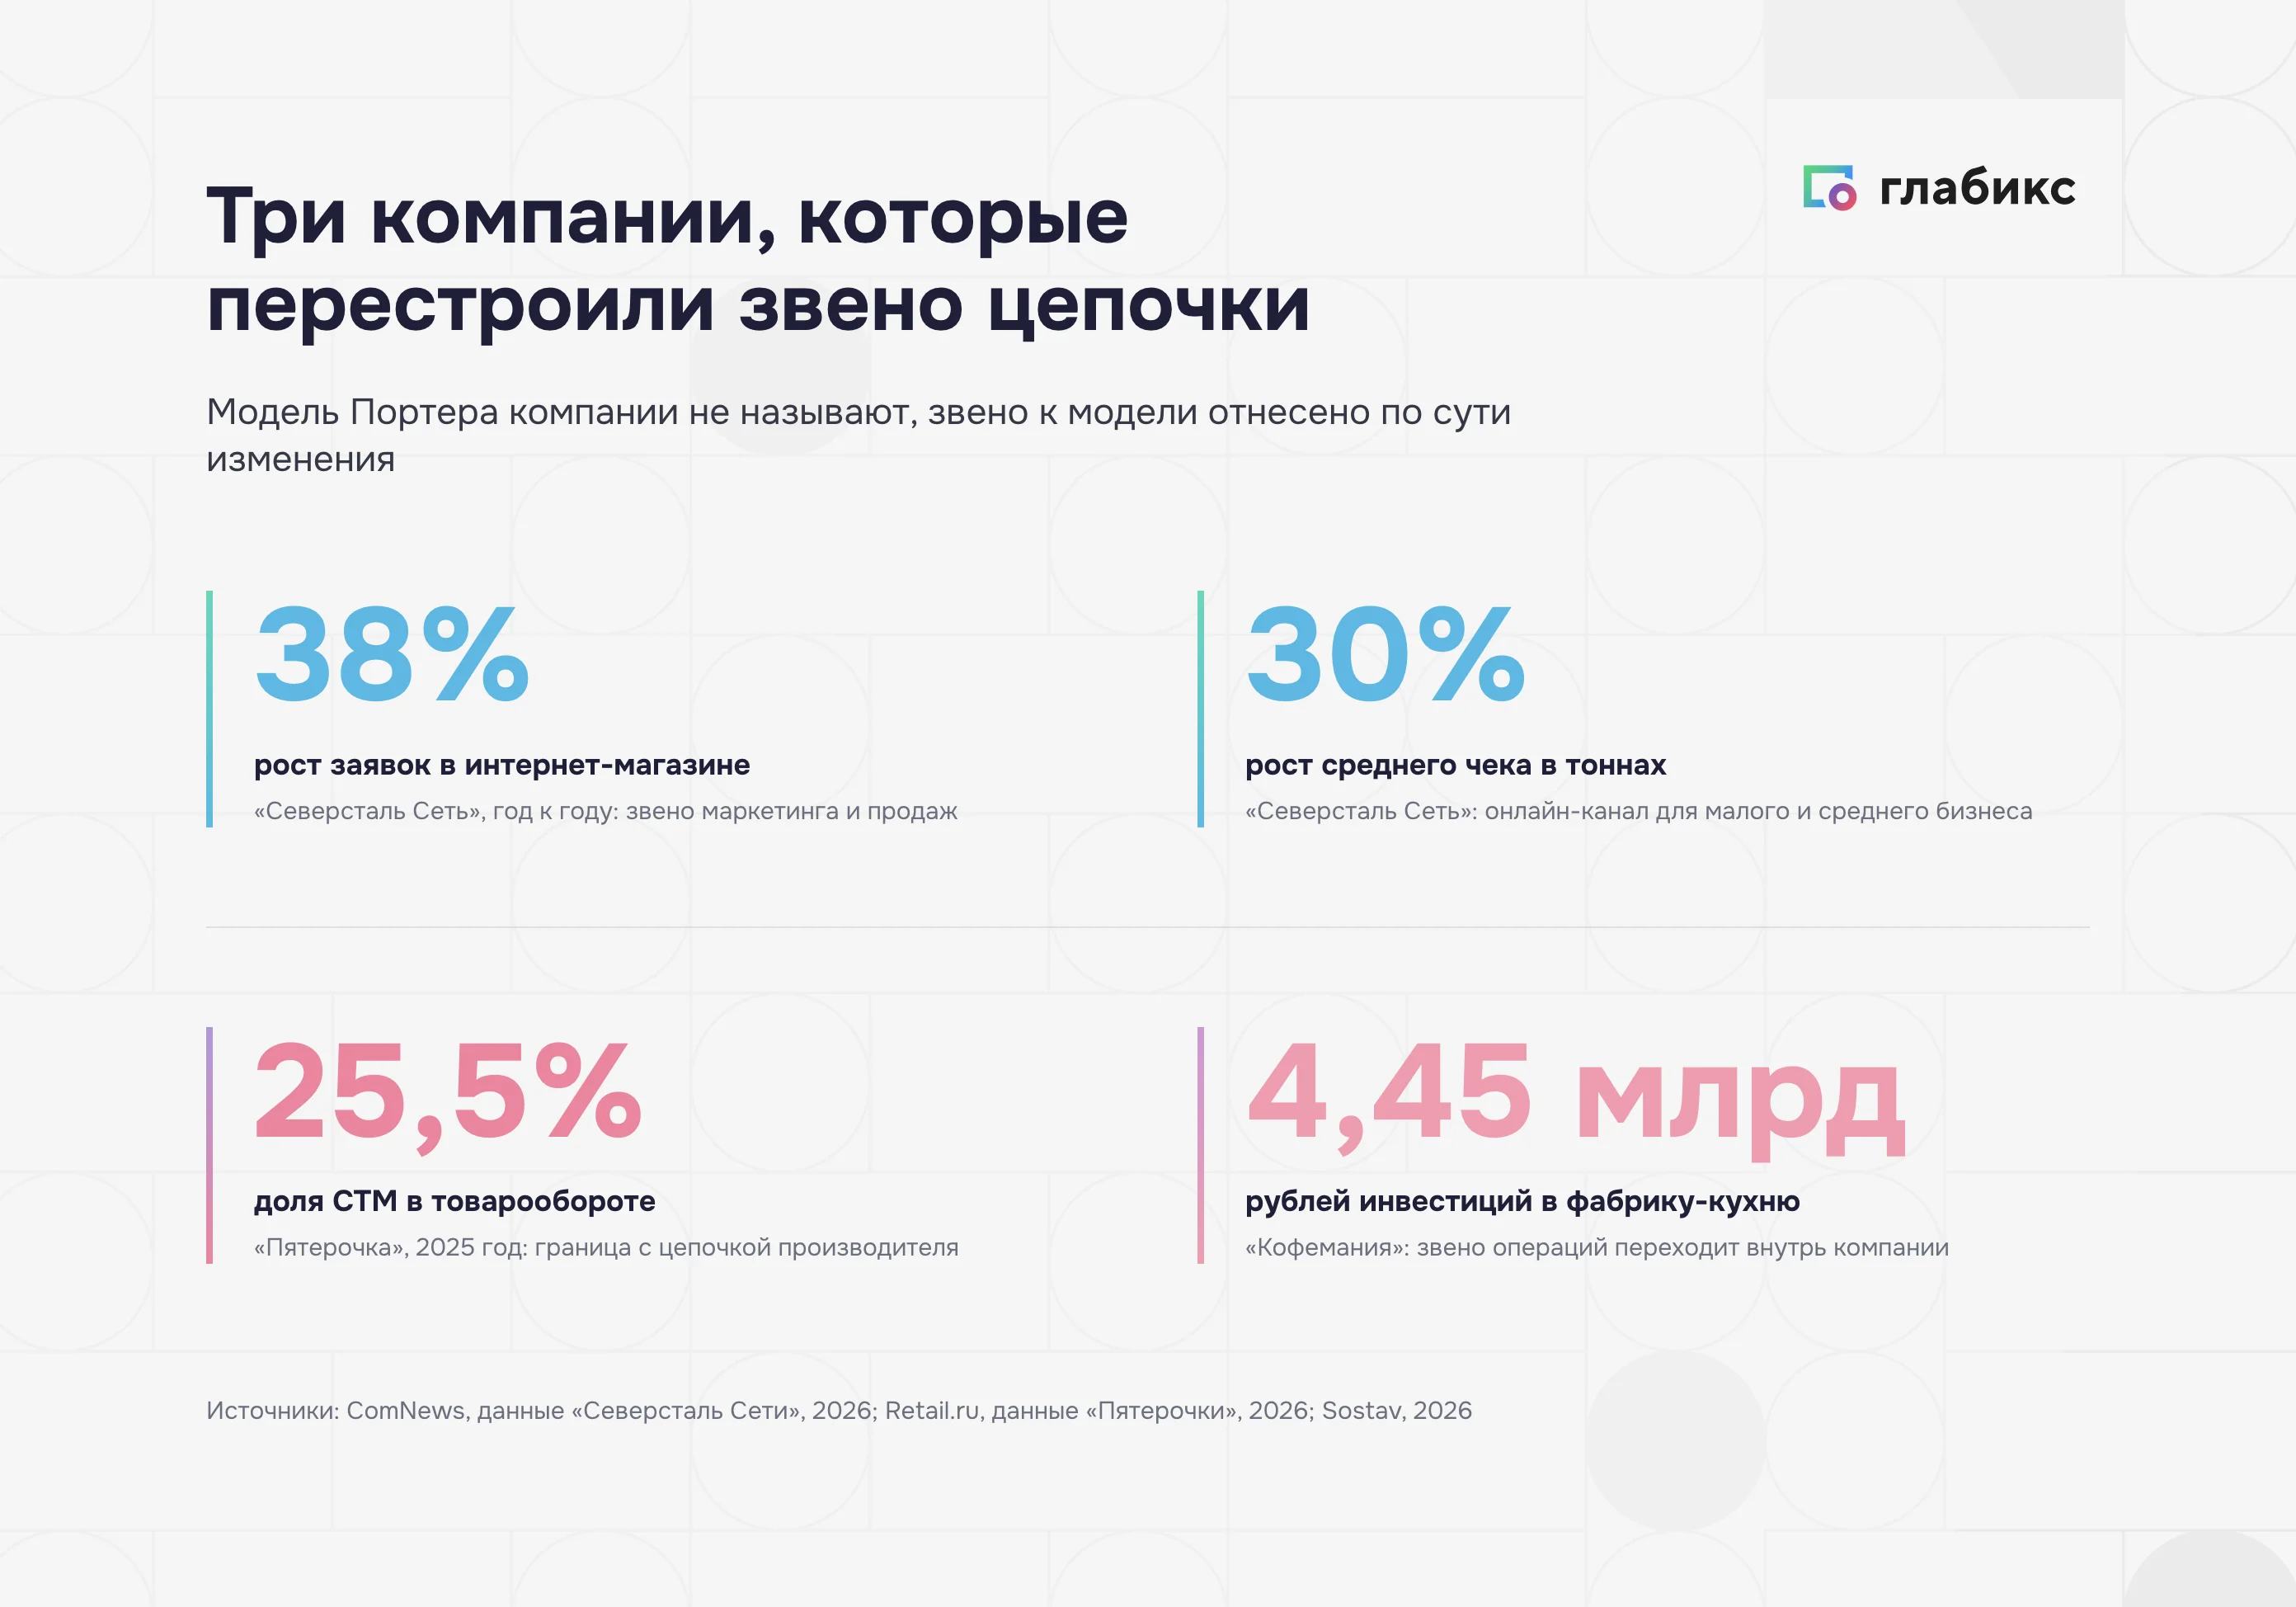
Звено продаж можно не только сократить, но и перестроить под потребности конкретных клиентов. Например, «Северсталь» объединила дистрибуторское подразделение и трейдера «А ГРУПП» в компанию «Северсталь Сеть» для работы с малым и средним бизнесом. Сбыт небольших партий в этом сегменте менее прибылен, поэтому компании важно учитывать затраты на организацию продаж.
Для клиентов развили онлайн-канал: добавили круглосуточный заказ, автоматический подбор партий и калькулятор логистики. По данным компании, в 2025 году количество заявок в интернет-магазине выросло на 38% по сравнению с предыдущим годом, а средний чек в тоннах — на 30%. Доля онлайн-канала в общих продажах со склада достигла 19%.
В модели Портера эти изменения относятся к маркетингу и продажам. Они показывают, как компания может сделать заказ удобнее для определённой аудитории. При этом по показателям онлайн-канала нельзя судить, как изменилась маржа.
Связи между звеньями и границы работы с поставщиком
После расчёта затрат в отдельных звеньях проверяют, как эти звенья влияют друг на друга. Экономия на сырье может обернуться браком в производстве, а более дорогая упаковка — снизить потери при доставке. Если смотреть только на расходы каждого участка, такие последствия легко пропустить. Поэтому связанные звенья рассматривают вместе и сравнивают общую сумму затрат.
Внутри компании проверяют несколько типичных связей:
- Закупки и производство. Более качественное сырьё может стоить дороже, но сокращать брак и простои;
- Продажи и логистика. Обещанный клиенту срок или поставка частями меняют расходы на работу склада и доставку;
- Разработка и сервис. Продукт, который легко ремонтировать, может потребовать больше затрат при создании, зато обходиться дешевле в обслуживании;
- Маркетинг и обслуживание. Обещания в рекламе влияют на ожидания клиентов и обращения в поддержку.
Связи между звеньями цепочки ценности существуют и за пределами компании. Например, условия работы поставщика влияют на закупочную цену и качество товара, а также на расходы покупателя. Поэтому возможности снизить затраты или улучшить продукт можно искать вместе с контрагентами.
При этом компания может взять на себя часть работы, оставив производство поставщику. Так, «Пятёрочка» развивает собственные торговые марки — СТМ. Их продукцию выпускают поставщики, а сеть контролирует качество: проводит аудиты производств и тестирует товары. По данным компании, в 2025 году доля СТМ в её розничном товарообороте составила 25,5%.
Делать самим или передать подрядчику: решение по звену
Чтобы решить, как организовать работу звена, сначала определяют, насколько её результат важен для клиента. Затем сравнивают стоимость разных способов получить этот результат: выполнить работу своими силами, изменить процесс или привлечь другого подрядчика. При сравнении учитывают не только цену, но и качество работы и сроки выполнения.
| Результат работы | Своя работа дешевле альтернативы | Своя работа дороже альтернативы |
|---|---|---|
| Результат важен | Рассмотреть усиление звена, если это добавит ценности и окупит вложения | Перестроить процесс или сравнить с предложением подрядчика |
| Работа нужна, но не добавляет ценности | Сохранить необходимый уровень без лишних вложений | Рассмотреть передачу подрядчику |
Матрица помогает решить, что делать с каждым звеном. Если действие не нужно клиенту и без него можно обойтись, компания может от него отказаться. Если работа нужна, сравнивают затраты на разные способы её выполнить.
При выборе учитывают и последствия изменений. Усиление звена требует денег, а перестройка процесса — времени сотрудников. Передача работы подрядчику может сократить расходы, но результат будет зависеть от качества его услуг и соблюдения сроков.
Другой вариант — взять на себя работу поставщика. Такой шаг называют вертикальной интеграцией. Компания получает больше контроля, но ей приходится создавать и содержать собственные мощности. Чтобы вложения окупились, нужен достаточный и устойчивый объём работы. Если спрос упадёт, содержание производства может стать дополнительной нагрузкой.
Масштаб вложений в собственные мощности показывает пример «Кофемании». Компания открыла первую фабрику-кухню полного цикла для снабжения своих ресторанов. Инвестиции составили 4,45 млрд рублей, проектная мощность — до 100 тонн продукции в сутки. Город предоставил участок по льготной ставке, а Московский фонд поддержки промышленности и предпринимательства обеспечил инвестиционное кредитование.
Цепочка ценностей в маркетинге B2B: как пересмотреть продажи
В B2B клиент проходит часть этапов выбора без менеджера. Поэтому при разборе маркетинга и продаж важно выяснить, что покупатель делает самостоятельно и где ему нужна помощь. От этого зависит, какие материалы и каналы стоит развивать и каким задачам продавцы должны уделять время.
В опросе Gartner, 67% предпочли покупку без участия менеджера. Страны участников в публикации не названы, поэтому напрямую переносить эту долю на российский рынок нельзя. Но результат помогает сформулировать вопрос для своей компании: на каких этапах клиенту нужен продавец, а на каких — удобные инструменты самостоятельного выбора?
Презентация для встречи с менеджером и страница продукта для самостоятельного изучения решают разные задачи. По общей сумме маркетингового бюджета нельзя понять, какие из этих материалов востребованы. Для этого разбирают путь клиента:
- Какие этапы клиент проходит сам? Выясняют, где он сравнивает варианты, рассчитывает стоимость и ищет ответы до разговора с продавцом;
- Чем он пользуется на этих этапах? Перечисляют материалы, каналы и точки контакта, использование которых подтверждается данными;
- Какие материалы остаются без внимания? Проверяют, какие документы не открывают и какие рассылки не читают;
- Где нужна работа менеджера? Выделяют задачи, в которых материалы не заменяют менеджера: подбор варианта, согласование условий, сопровождение внедрения.
Проверяют не только востребованность материалов, но и то, помогают ли они покупателю сделать выбор.
«B2B-покупатели всё более самостоятельно проходят ключевые этапы покупки, и продавцы не могут рассчитывать, что в эти моменты на них повлияют статичные материалы».
Alyssa Cruz, старший ведущий аналитик практики продаж Gartner.
Первый анализ цепочки ценности: что зафиксировать и проверить
Первый анализ проводят на одном продукте. Он помогает определить, какие действия создают ценность для клиента, сколько они стоят и что можно изменить. Примеры других компаний подсказывают возможные решения, но их эффект нужно оценивать по собственным затратам и марже.
По итогам анализа выбирают звено для изменений и фиксируют ответы на вопросы:
- Какой продукт разобрали и кто отвечает за данные по каждому звену?
- Какие суммы взяли из учёта, а какие оценили приблизительно?
- Какие действия создают ценность для клиента, а какие нужны для работы других звеньев?
- Как связаны звенья между собой и как эти связи влияют на общие расходы?
- Что решили изменить в выбранном звене и кто за это отвечает?
- Какой показатель затрат или маржи должен измениться и к какому сроку?
В назначенный срок расчёт повторяют для того же продукта, распределяя затраты по прежним правилам. Затем сравнивают общую маржу и расходы связанных звеньев. Это помогает проверить, не привела ли экономия на одном участке к росту затрат на другом.
На маржу также влияют цена и объём продаж. Их изменения учитывают при сравнении, чтобы не приписать весь результат перестройке процесса.
Другие статьи по теме

Часто задаваемые вопросы
Что такое цепочка ценностей Портера?
Это модель стратегического анализа, которую Майкл Портер описал в книге «Конкурентное преимущество», вышедшей в 1985 году. Она помогает разделить работу компании на отдельные действия и понять, какие из них влияют на затраты и ценность продукта для клиента. Разницу между ценой продукта и суммой затрат на его создание, продажу и обслуживание Портер называет маржой.
Какие виды деятельности входят в цепочку ценности?
В модели девять видов деятельности: пять основных и четыре вспомогательных. Основные — входящая логистика, операции, исходящая логистика, маркетинг и продажи, послепродажное обслуживание. Вспомогательные — инфраструктура компании, управление человеческими ресурсами, разработка технологий и закупки; они обеспечивают работу основных.
Чем цепочка ценности отличается от цепочки поставок?
Цепочка поставок показывает, как сырьё и товары движутся к конечному потребителю. Цепочка ценности описывает действия одной компании и показывает, как они влияют на затраты и на то, что получает клиент. Логистика у Портера занимает только два звена из пяти основных, поэтому маркетинг, производство и сервис нужно разбирать отдельно.
С чего начать анализ цепочки ценности?
Анализ начинают с одного продукта или направления: если рассматривать весь бизнес сразу, различия между продуктами могут потеряться. Подготовка состоит из четырёх шагов: выбрать продукт, назвать звенья своими словами, описать, за что платит клиент, и назначить ответственного за данные по каждому звену. Для каждого расчёта фиксируют дату и период, к которому относятся расходы.
Как распределить общие расходы по звеньям цепочки ценности?
Сначала учитывают прямые затраты, которые можно связать с работой звена. Общие расходы распределяют по понятному основанию: затраты отдела кадров — по числу сотрудников, содержание офиса — по занимаемой площади, расходы на программное обеспечение — по числу пользователей. Рядом с каждой суммой указывают, взята ли она из учёта или рассчитана приблизительно, а для всех звеньев берут один период.
Можно ли сократить действия, результата которых клиент не замечает?
Сначала проверяют, нужно ли такое действие для других звеньев. Покупатель может не видеть внутреннюю работу, без которой невозможно создать продукт или обслужить его, поэтому незаметное действие не обязательно лишнее. Только после проверки решают, можно ли его сократить или перестроить.
Как решить, делать работу звена самим или передать подрядчику?
Сначала определяют, насколько результат работы важен для клиента, затем сравнивают стоимость разных способов его получить с учётом качества и сроков. Если результат важен и своя работа дешевле, рассматривают усиление звена; если дороже — перестраивают процесс или сравнивают с предложением подрядчика. Работу, которая нужна, но не добавляет ценности и стоит дороже альтернативы, рассматривают для передачи подрядчику.
Как проверить, изменилась ли маржа после решений по цепочке ценности?
В назначенный срок расчёт повторяют для того же продукта, распределяя затраты по прежним правилам, и сравнивают общую маржу и расходы связанных звеньев. Так видно, не привела ли экономия на одном участке к росту затрат на другом. Изменения цены и объёма продаж учитывают при сравнении, чтобы не приписать весь результат перестройке процесса.