
Годовой отчет компании часто путают с бухгалтерской отчетностью для ФНС: в обоих документах есть выручка и прибыль. Сходство на этом заканчивается: законы, сроки и адресаты у них разные. Бухгалтерия сдает цифры государству, а годовой отчет объясняет результаты акционерам и рынку. Над этим документом вместе работают финансовая служба, специалисты по связям с инвесторами и PR. Ниже разберем, кто и в какие сроки его утверждает, как компания продолжает разговор с рынком после публикации и с каких вопросов руководителю начать проверку собственного отчета.
Кто читает годовой отчет компании
В годовом отчёте компания подводит итоги прошедшего года: показывает финансовые результаты, рассказывает о работе направлений бизнеса и планах развития. Руководство поясняет ключевые показатели и решения, которые повлияли на результат.
Публичный отчёт читают не только участники собрания акционеров. Среди его потенциальных читателей — частные инвесторы: по данным Московской биржи, к концу августа 2026 года брокерские счета имели 42,5 млн человек. Отчёт также может быть полезен аналитикам, партнёрам и сотрудникам.
Каждая аудитория ищет в документе своё:
- Инвестор оценивает перспективы дивидендов;
- Аналитик сравнивает результаты с прогнозом;
- Партнёр проверяет устойчивость бизнеса;
- Сотрудник узнаёт о планах развития.
Чтобы читатели могли сделать эти выводы, руководство дополняет таблицы пояснениями к ключевым результатам и решениям.
«Годовой отчет – ключевой документ, где компания говорит о себе сама, и то, как она это делает, говорит о ней не меньше, чем цифры внутри.»
Наталья Логинова, директор департамента по работе с эмитентами Московской биржи
Годовой отчет и годовая бухгалтерская отчетность: где граница
Бухгалтерская отчётность показывает финансовое положение и результаты компании по установленным правилам. Годовой отчёт помогает акционерам и другим участникам рынка понять, как компания работала и что стоит за этими результатами. Поэтому для его подготовки недостаточно собрать цифры: финансовой службе, специалистам по связям с инвесторами и PR нужно согласовать, как их объяснить.
| Параметр | Годовая бухгалтерская отчетность | Годовой отчет |
|---|---|---|
| Содержание | Бухгалтерский баланс, отчёт о финансовых результатах и приложения | Сведения о деятельности общества. Если акции публичного АО допущены к организованным торгам, добавляют отчёт о соблюдении Кодекса корпоративного управления |
| Адресаты | ФНС, которая получает обязательный экземпляр, и пользователи финансовой информации | Акционеры и рынок |
| Правила | Закон «О бухгалтерском учёте» | Закон «Об акционерных обществах» и Положение Банка России № 714-П |
| Сроки | Обязательный экземпляр представляют не позднее трёх месяцев после окончания года | Отчёт утверждают акционеры или совет директоров. Раскрывают в течение двух рабочих дней с даты протокола об утверждении. Если протокол не составлен вовремя — с окончания срока его составления |
Годовая бухгалтерская отчётность и годовой отчёт компании подчиняются разным правилам. Состав бухгалтерской отчётности коммерческой организации определён законом о бухгалтерском учёте. По общему правилу её обязательный экземпляр представляют в ФНС не позднее трёх месяцев после окончания отчётного периода. Для годового отчёта такого общего правила подачи в ФНС нет.
Обязанность раскрывать годовой отчёт зависит от статуса общества. По закону об АО, его вместе с годовой бухгалтерской отчётностью раскрывают публичные АО и непубличные АО с числом акционеров более пятидесяти. При публичном размещении облигаций или других ценных бумаг действуют отдельные требования к раскрытию. Также учитывают предусмотренные законом ограничения на раскрытие отдельных сведений.
ООО тоже составляет годовой отчёт: участники утверждают его вместе с годовой бухгалтерской отчётностью. Заседание, на котором утверждают годовые результаты, по закону об ООО проводят не ранее чем через два и не позднее чем через четыре месяца после окончания года. Утверждение отчёта участниками само по себе не означает, что ООО должно публиковать его по правилам для публичных АО.
22 октября 16:00 МСК Онлайн Бесплатно Онлайн-конференция: От «да» до первого шага Практика тех, кто каждый день доводит до результата дилеров, клиентов и сотрудников. Зарегистрироваться
Кто готовит, утверждает и публикует годовой отчет
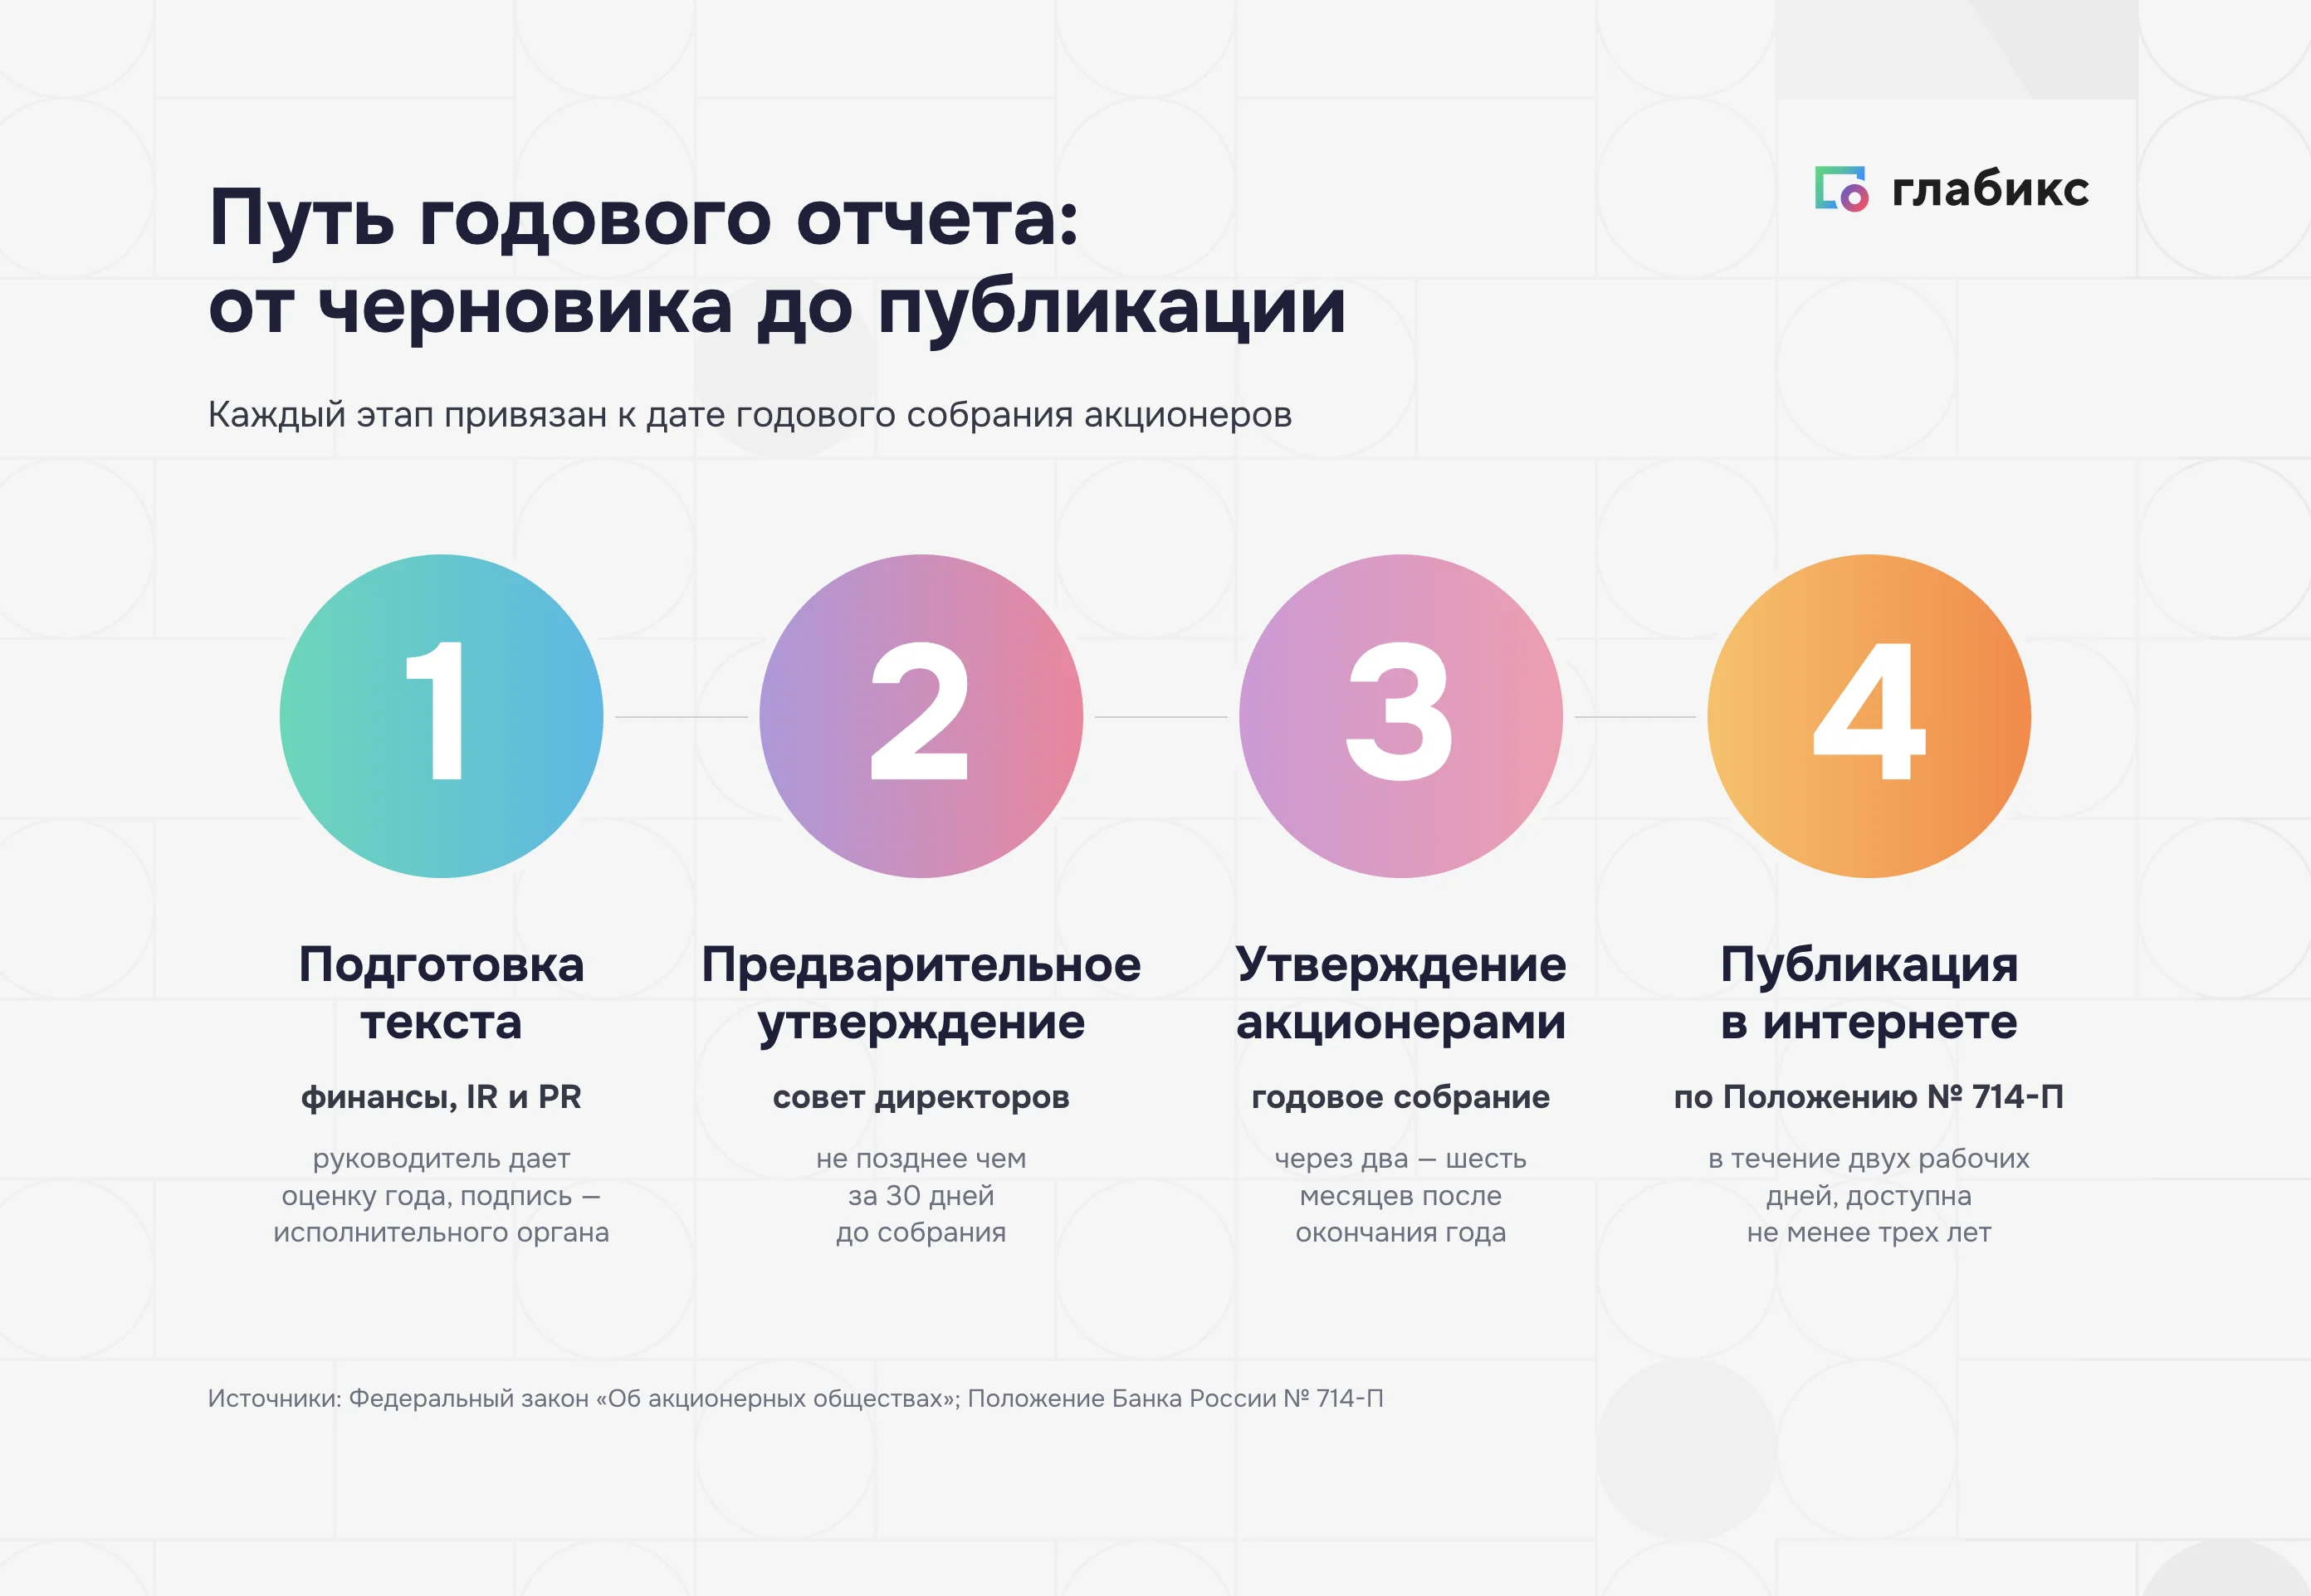
Для АО дату подготовки годового отчёта определяют по дате годового собрания: документ должен быть готов ещё до того, как его утвердят акционеры или совет директоров. Дальше порядок зависит от того, кому устав поручает окончательное утверждение.
- Подготовка и подпись. Финансовая служба, специалисты по связям с инвесторами и PR собирают материалы, а руководитель готовит оценку результатов. Годовой отчёт подписывает единоличный исполнительный орган общества и (или) другое уполномоченное должностное лицо. Это предусмотрено Положением Банка России о раскрытии информации.
- Утверждение советом директоров. Если окончательное решение принимают акционеры, совет директоров предварительно утверждает отчёт не позднее чем за 30 дней до годового собрания. Если совета нет, это делает единоличный исполнительный орган. Если же устав передал совету директоров право окончательно утверждать отчёт, совет принимает решение в тот же срок.
- Утверждение акционерами. Этот этап нужен, если право окончательного утверждения не передано совету директоров. Годовое собрание акционеров по закону об АО проводят не ранее чем через два и не позднее чем через шесть месяцев после окончания отчётного года.
- Публикация. АО, обязанное раскрывать отчёт, публикует его не позднее двух рабочих дней с даты составления протокола об утверждении. Если протокол не составлен вовремя, срок считают с даты, когда истёк установленный срок его составления. При единственном акционере — с даты документа, которым оформлено его решение. После публикации отчёт должен оставаться доступным в интернете не менее трёх лет.
Например, если годовое собрание назначено на июнь, отчёт должен быть готов к предварительному утверждению как минимум за 30 дней до собрания. Финансовые данные собирают ещё раньше: руководителю нужно время на обращение к акционерам, а команде — на проверку текста. Задержка данных сокращает это время, но не сдвигает срок утверждения.
Из чего состоит годовой отчет акционерного общества
Содержание годового отчета определяют требования законодательства и правила компании. Например, Московская биржа в материалах к годовому собранию указывает Положение № 714-П и свою информационную политику.
Если акции публичного общества допущены к организованным торгам, Положение Банка России требует включить в годовой отчёт сведения о соблюдении принципов и рекомендаций Кодекса корпоративного управления. В этом разделе приводят:
- заявление совета директоров о том, какие принципы соблюдаются полностью, какие — частично, а какие не соблюдаются;
- описание модели и практики корпоративного управления;
- методологию оценки соблюдения Кодекса;
- конкретные причины отклонений, описание механизмов, которые применяют вместо рекомендованных, и планы улучшений со сроками.
Помимо обязательных сведений, в отчёте объясняют результаты, стратегию и управленческие решения. Это помогает читателю понять положение бизнеса.

Письмо акционерам в начале годового отчета
Положение № 714-П не требует включать в годовой отчёт письмо руководителя. Компания может открыть им документ, чтобы дать общую оценку года перед подробными разделами. Обращение к акционерам подписывает первое лицо компании, а текст готовят вместе с финансовой службой, специалистами по связям с инвесторами и PR. Обычно письмо завершают после согласования остальных глав, когда известны итоговые показатели.
Оценка руководителя должна совпадать с данными отчёта. Если в течение года были трудности, о них говорят прямо. Если руководитель пишет о росте, нужно назвать показатель и период: иначе читатель может увидеть снижение в финансовом разделе и не понять, как эти сведения согласуются.
Связи с инвесторами: годовой отчёт как продукт IR
Связи с инвесторами, или IR, помогают акционерам и потенциальным инвесторам понять результаты и планы компании. PR работает и с другими аудиториями. Годовой отчёт адресован всем этим читателям, поэтому IR и PR вместе готовят объяснение результатов, опираясь на точные финансовые данные.
В течение года IR-команда:
- организует раскрытие отчётности и сообщений о существенных фактах по установленному графику;
- проводит встречи с аналитиками и фондами;
- готовит мероприятия для акционеров и отвечает на их вопросы;
- обновляет раздел для инвесторов на сайте.
Годовой отчёт собирает в одном документе сведения, которые компания уже публиковала и обсуждала с инвесторами. Поэтому IR-команда сверяет его с презентациями результатов за тот же период. Если компания по-разному оценивает одни и те же результаты, расхождение нужно объяснить.
Отдельная аудитория IR — частные инвесторы. По данным Московской биржи, в 2025 году на них пришлось 70,7% объёма торгов акциями.
Как компания работает с этой аудиторией, показывает пример Positive Technologies. После прямого листинга она сформировала IR-команду, открыла канал в «Пульсе» и начала проводить мероприятия для акционеров. В годовом отчёте за 2023 год работе с инвесторами посвящён отдельный раздел. К декабрю число акционеров выросло вдвое по сравнению с началом 2023 года и превысило 200 тыс., а доля акций в свободном обращении достигла 19,5%. Этот рост нельзя объяснить только коммуникациями: компания также увеличивала предложение акций на рынке.
IR-директор: кто координирует работу над годовым отчетом
В компании с выделенной IR-функцией её возглавляет IR-директор. Он координирует работу подразделений, которые готовят отчёт, и организует общение с рынком после публикации. При работе над годовым отчётом IR-директор решает следующие задачи:
- Сроки и полнота. Вместе с финансистами и юристами проверяет сроки и состав раскрываемой информации;
- Позиция руководства. Согласует обращение первого лица с цифрами и выводами других разделов;
- Обсуждение результатов. Готовит презентации и ответы на вопросы аналитиков и акционеров;
- Форматы для частных инвесторов. Делает основные результаты понятными широкой аудитории.
Наличие координатора не меняет установленный законом порядок подписания и утверждения отчёта. IR-директор не заменяет исполнительный орган, совет директоров или собрание акционеров.
Проверить качество коммуникаций помогают внешние оценки. Например, «Группа Астра» сообщила о 96 баллах из 100 в IR-рейтинге Smart-Lab 2024 года среди 220 российских публичных компаний. Критерий «отчёты и презентации» был частью общей оценки наряду с другими направлениями. Поэтому итоговый балл нельзя считать оценкой только годового отчёта.
Финансовые коммуникации: работа с рынком после публикации
Финансовые коммуникации — это работа с инвесторами, аналитиками, биржей, регулятором и деловыми СМИ в течение всего года. В ней участвуют разные команды: IR общается с инвесторами и аналитиками, PR — с деловыми СМИ, а финансовая служба проверяет цифры. Вместе они согласуют, как объяснять результаты компании.
Согласованное объяснение входит в годовой отчёт и становится основой для последующих встреч, презентаций и комментариев. Если команды не сверят формулировки заранее, один и тот же результат в этих материалах могут объяснить по-разному.
Финансовый пиар: как объяснить цифры отчета
Финансовый пиар помогает объяснить результаты и позицию руководства разным аудиториям. Работа начинается до публикации отчета и включает три задачи:
- Объяснить показатели: аналитику — через финансовую модель, журналисту — через новость, частному инвестору — через дивиденды и риски;
- Подготовить комментарии к сложным результатам: падению прибыли, списаниям, пересмотру выплат;
- Ответить на вопросы: аналитиков, СМИ и акционеров после выхода отчета.
Если компания не объясняет причины изменений, читатели и журналисты интерпретируют их самостоятельно.
Пояснения особенно важны, когда часть финансовой информации недоступна. В исследовании группы «Интерфакс» авторы проанализировали раскрытие отчётности 749 ключевыми эмитентами. По их данным, раскрытие отчётности по РСБУ сохранилось на уровне 60%, а доля раскрытых отчётов по МСФО составила 16–20%. Авторы отмечают, что резкое сокращение числа публикаций в 2022 году совпало с введением мер, которые позволяют ограничивать раскрытие для защиты от санкционных рисков.
Работа с частными инвесторами: одного годового отчета мало
По итогам 2025 года частные инвесторы вложили в ценные бумаги на Московской бирже 2,5 трлн рублей. В эту сумму входят вложения в разные виды бумаг, а не только в акции.
Для частных инвесторов готовят понятное изложение результатов компании. Аналитик фонда использует подробные данные и приложения к отчёту для своей модели. Розничному акционеру нужно понять, что будет с дивидендами, куда движется компания и какие у неё риски. Один и тот же формат не всегда удобен обеим аудиториям.
«Уровень финансовой грамотности розничных инвесторов в среднем уступает профессионализму институциональных по объективным причинам.»
Андрей Напольнов, директор по связям с инвесторами «Аэрофлота»
Работу с инвесторами ведут в течение всего года: готовят презентации, проводят встречи и вебинары, отвечают на вопросы в каналах компании. Годовой отчёт даёт подробную информацию, к которой можно обращаться в этих разговорах. Для частных акционеров на его основе готовят короткую версию с главными цифрами, а ключевые темы отдельно объясняют в видео, постах и на мероприятиях.
Как рынок оценивает годовые отчёты
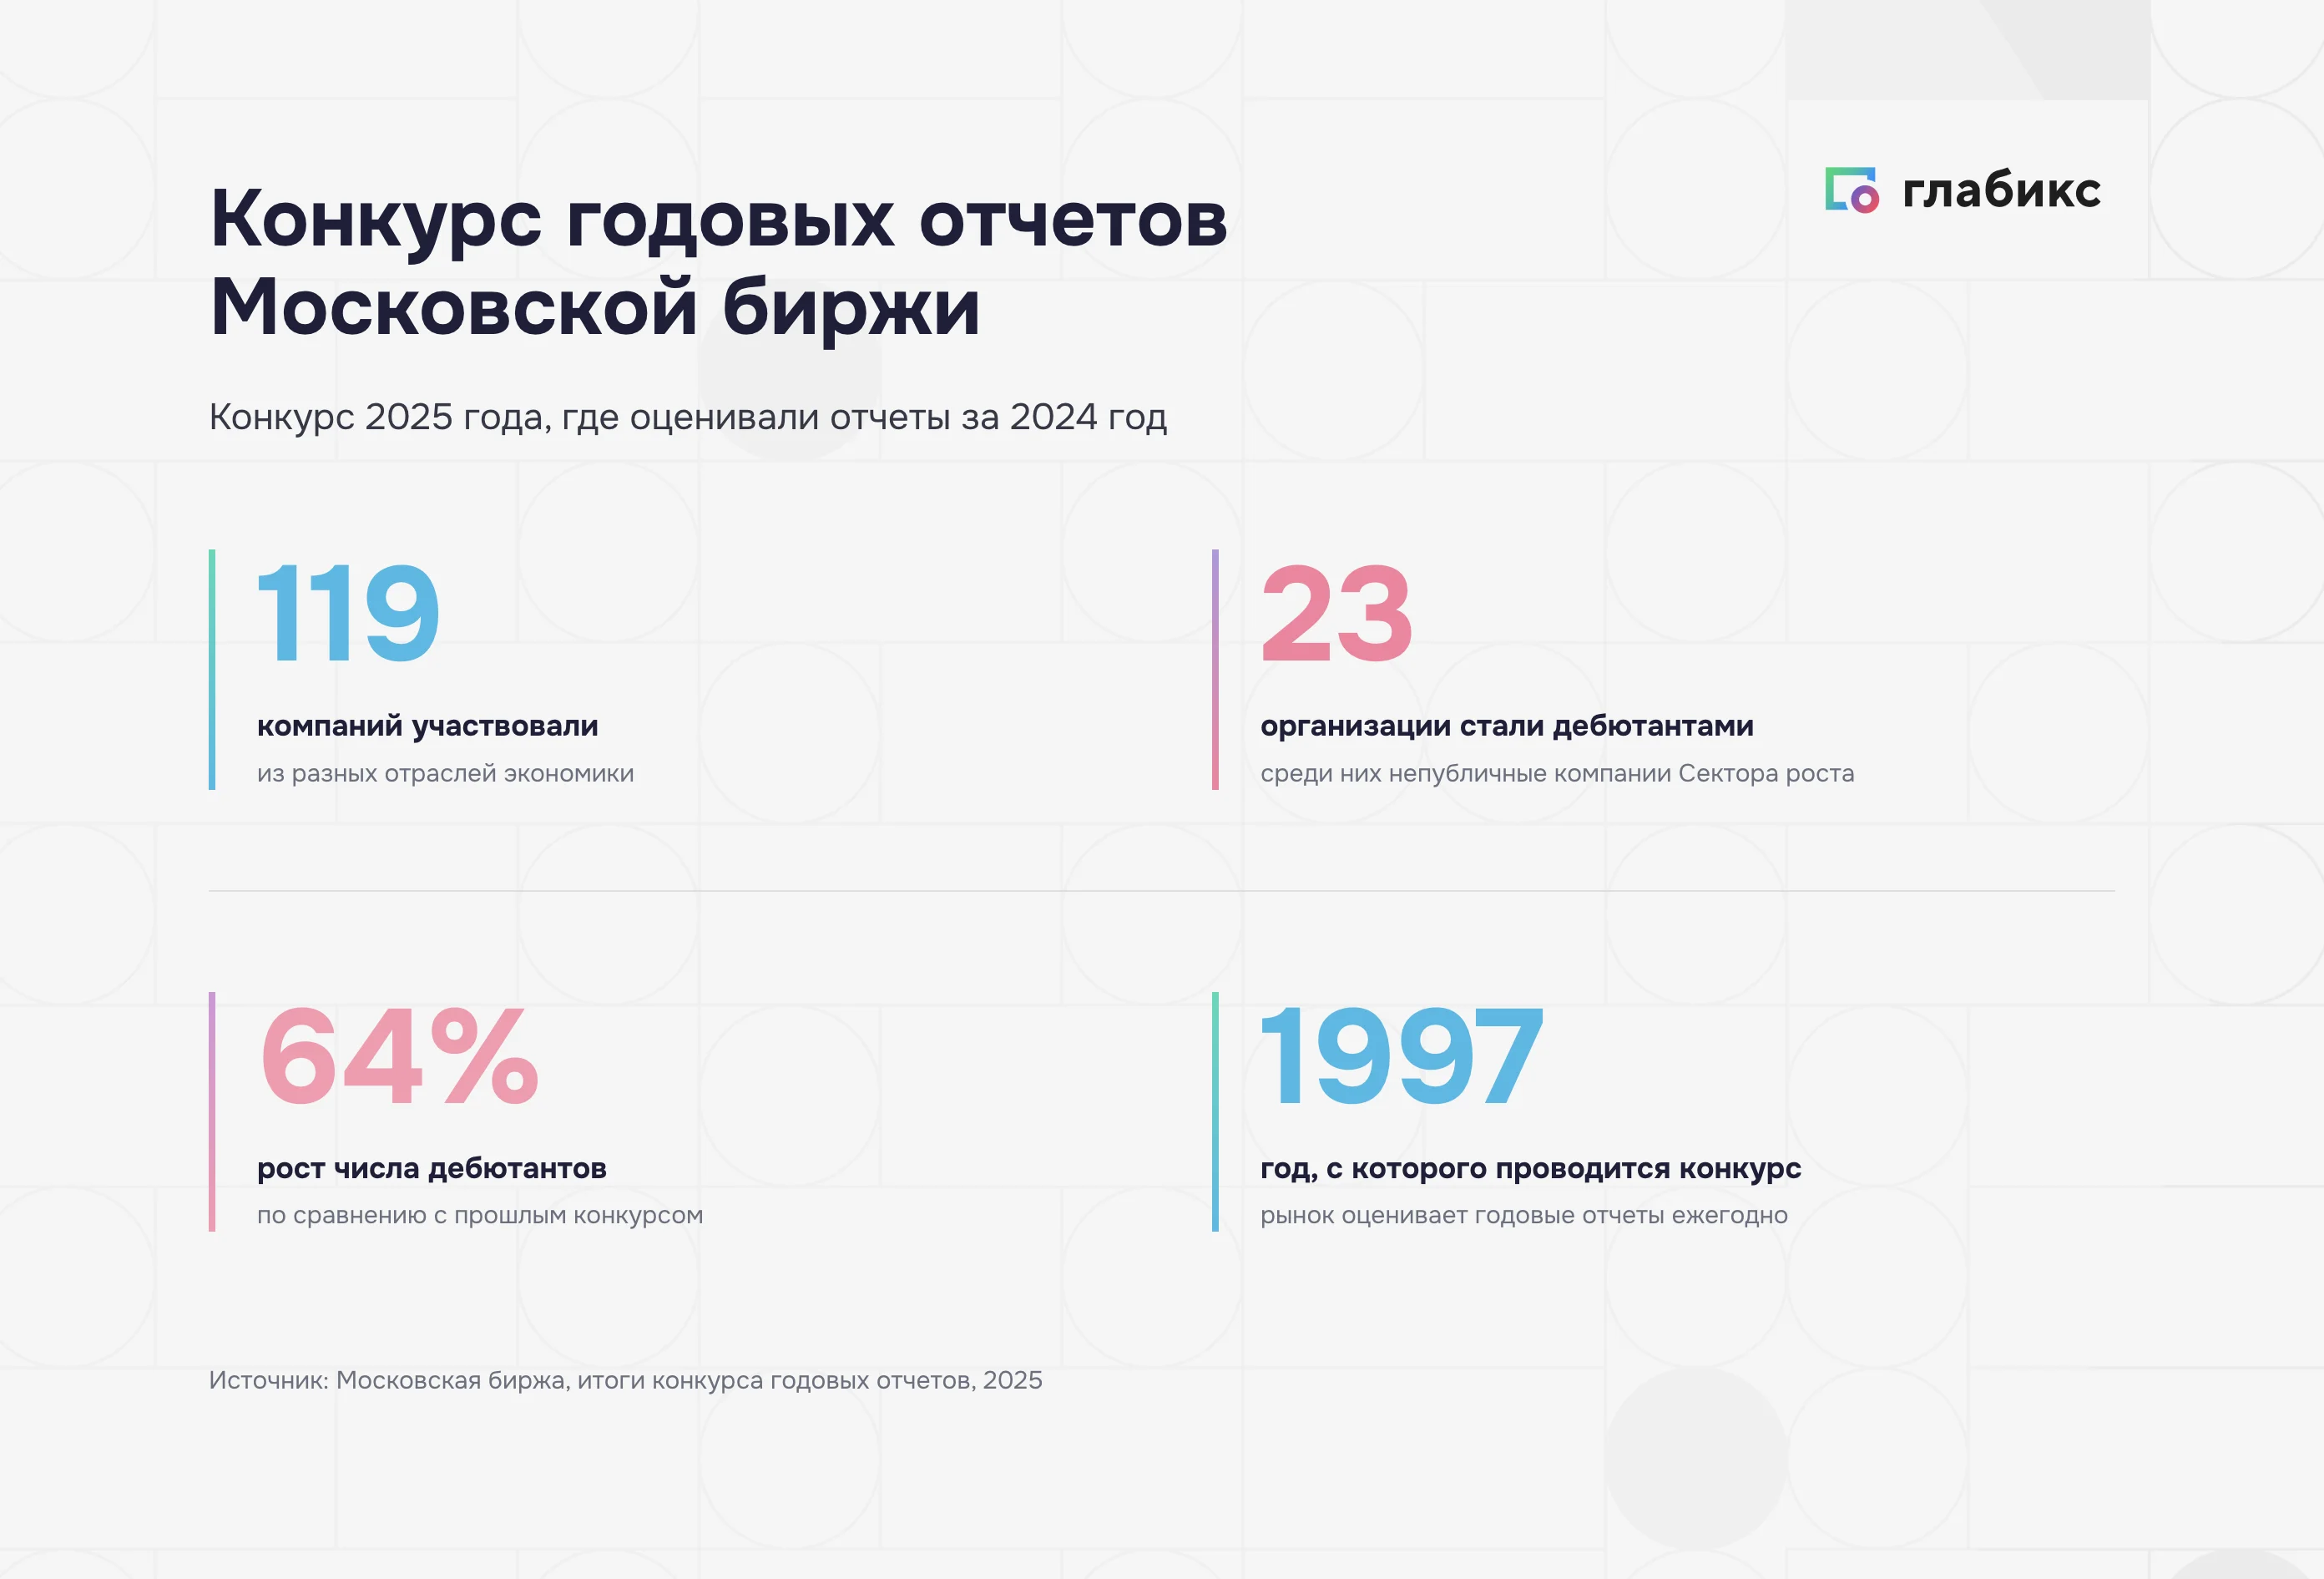
Московская биржа проводит конкурс годовых отчётов с 1997 года. В 2025 году в нём участвовали 119 компаний с отчётами за 2024 год. Впервые в конкурсе участвовали 23 организации — на 64% больше, чем годом ранее. Среди них были непубличные компании Сектора роста — сегмента биржи для компаний малой и средней капитализации.
Гран-при присуждают в нескольких категориях. Поэтому участвовать и побеждать могут компании разного масштаба. Главные награды получили:
- Капитализация до 40 млрд рублей — «Россети Центр», по итогам конкурса;
- Капитализация от 40 до 200 млрд рублей — «Россети Ленэнерго»;
- Капитализация более 200 млрд рублей — «Норильский никель»;
- Непубличная компания — «Сибур Холдинг».
За отчёты об устойчивом развитии наградили «Русал» и «Северсталь». «ПРОМОМЕД» получил награду за лучший годовой отчёт среди эмитентов, вышедших на рынок капитала в 2022–2024 годах.
Отчёты победителей используют для сравнения: смотрят, как в них подготовлено обращение руководства, раскрыто корпоративное управление и объяснены финансовые результаты. Такой разбор помогает оценить собственный текст перед публикацией.
Как руководителю проверить годовой отчёт компании
Руководителю стоит начать проверку отчёта с трёх вопросов:
- Кому адресован отчёт? Понятны ли основные результаты акционерам, аналитикам, частным инвесторам, сотрудникам и партнёрам?
- Кто согласует разделы? Назначен ли координатор, который согласует цифры, обращение руководителя и сведения о корпоративном управлении?
- Как продолжается работа после публикации? Подготовлены ли ответы на вопросы, комментарии для СМИ и материалы для розничных акционеров?
Ответы показывают, что нужно доработать: состав текста и его понятность, согласование позиций или подготовку материалов для обсуждения результатов.
Другие статьи по теме
Часто задаваемые вопросы
Чем годовой отчет отличается от годовой бухгалтерской отчетности?
Бухгалтерская отчётность — это бухгалтерский баланс, отчёт о финансовых результатах и приложения; её состав определён законом «О бухгалтерском учёте», а обязательный экземпляр представляют в ФНС не позднее трёх месяцев после окончания года. Годовой отчёт содержит сведения о деятельности общества, адресован акционерам и рынку и подчиняется закону «Об акционерных обществах» и Положению Банка России № 714-П. Для годового отчёта общего правила подачи в ФНС нет.
Кто утверждает годовой отчет акционерного общества?
Если окончательное решение принимают акционеры, совет директоров предварительно утверждает отчёт не позднее чем за 30 дней до годового собрания, а при отсутствии совета это делает единоличный исполнительный орган. Годовое собрание акционеров проводят не ранее чем через два и не позднее чем через шесть месяцев после окончания отчётного года. Если устав передал совету директоров право окончательно утверждать отчёт, совет принимает решение в тот же срок.
В какие сроки публикуют годовой отчет?
АО, обязанное раскрывать отчёт, публикует его не позднее двух рабочих дней с даты составления протокола об утверждении. Если протокол не составлен вовремя, срок считают с даты, когда истёк установленный срок его составления, а при единственном акционере — с даты документа, которым оформлено его решение. После публикации отчёт должен оставаться доступным в интернете не менее трёх лет.
Какие компании обязаны раскрывать годовой отчет?
По закону об АО годовой отчёт вместе с годовой бухгалтерской отчётностью раскрывают публичные АО и непубличные АО с числом акционеров более пятидесяти. При публичном размещении облигаций или других ценных бумаг действуют отдельные требования к раскрытию. ООО тоже составляет годовой отчёт и утверждает его вместе с бухгалтерской отчётностью, но это само по себе не означает, что ООО должно публиковать его по правилам для публичных АО.
Что включают в отчет о соблюдении Кодекса корпоративного управления?
Если акции публичного общества допущены к организованным торгам, Положение Банка России требует включить в годовой отчёт сведения о соблюдении Кодекса корпоративного управления. В этом разделе приводят заявление совета директоров о том, какие принципы соблюдаются полностью, частично или не соблюдаются, описание модели и практики корпоративного управления, методологию оценки соблюдения Кодекса, а также причины отклонений, применяемые вместо рекомендованных механизмы и планы улучшений со сроками.
Чем занимается IR-директор при работе над годовым отчетом?
IR-директор координирует подразделения, которые готовят отчёт, и организует общение с рынком после публикации. Вместе с финансистами и юристами он проверяет сроки и состав раскрываемой информации, согласует обращение первого лица с цифрами других разделов, готовит презентации и ответы для аналитиков и акционеров и делает результаты понятными частным инвесторам. При этом он не заменяет исполнительный орган, совет директоров или собрание акционеров.
Как руководителю проверить годовой отчет компании?
Проверку стоит начать с трёх вопросов. Понятны ли основные результаты акционерам, аналитикам, частным инвесторам, сотрудникам и партнёрам? Назначен ли координатор, который согласует цифры, обращение руководителя и сведения о корпоративном управлении? Подготовлены ли ответы на вопросы, комментарии для СМИ и материалы для розничных акционеров после публикации?